A permuta de imóveis é uma opção às operações clássicas de compra e venda que pode uma boa solução para muitos proprietários no país, e quem tem imóveis financiados também pode recorrer à modalidade – apesar de esse ser um processo mais complicado. Neste artigo, você vai descobrir como funciona a permuta de imóveis financiados, e qual é a burocracia necessária para concretizar a permuta – ainda pouco conhecida no Brasil.
- Afinal, como funciona a permuta de imóveis financiados?
- Posso fazer permuta de imóvel financiado?
- Como funciona o contrato de permuta de imóveis financiados?
- Como vender um imóvel financiado à vista?
- Como vender um imóvel financiado para quem precisa financiar?
- É possível transferir um financiamento para outra pessoa?
- Um imóvel financiado pode ser dado como garantia?
- A Loft/ Financiamento Imobiliário te ajuda a financiar ou refinanciar
Afinal, como funciona a permuta de imóveis financiados?
A permuta de imóveis financiados funciona com a mesma lógica da venda de um imóvel financiado. Imagine que um imóvel de R$ 200 mil com R$ 50 mil de dívida em aberto é trocado por outro imóvel quitado, sem que nenhum dos envolvidos na permuta precise receber valores em dinheiro. A dívida do imóvel financiado passará a ser de quem vai ficar com ele, com a devida autorização do banco credor.
Quando se fala em permuta, tratamos da troca de um imóvel por outro, com o pagamento da eventual diferença entre os dois ao vendedor que detinha o bem mais caro. É uma modalidade ainda pouco conhecida no Brasil, com a vantagem de ser mais conveniente para os proprietários que a operação de compra e venda quando os imóveis já estão quitados.
A permuta de imóvel financiado funciona da seguinte forma: quem “recebe” o imóvel na troca também assume a dívida relativa a ele, até quitá-lo. As transferências de financiamentos imobiliários envolvem análise e aprovação de crédito dos novos devedores. Portanto, se você pensa em assumir um financiamento em uma operação de permuta, terá de ser aprovado pelo banco credor.
Se o indivíduo que assumir o imóvel financiado quiser prosseguir pagando a dívida em outro banco de sua preferência, uma vez autorizada a transferência, a operação migra para o novo banco, que paga o saldo devedor do imóvel ao banco originalmente responsável pelo crédito.
Posso fazer permuta de imóvel financiado?
Como já mencionado, você pode fazer a permuta de um imóvel financiado. Desde que a transferência do financiamento seja autorizada e todos os envolvidos na operação estejam de acordo.
Caso os envolvidos na permuta queiram continuar a pagar pelos imóveis que vão “receber” em seus próprios bancos de preferência, essa instituição assume a operação e quita a dívida que estava em aberto no outro banco, passando a ser a credora do financiamento.
Se a permuta for de imóvel financiado pela Caixa, por exemplo, é preciso que a instituição do receptor daquele imóvel, digamos que o Itaú, entre em contato com a Caixa e, apurado o saldo devedor, quite aquela dívida assumindo-a e cobrando-a em prestações acordadas com seu cliente.
Como funciona o contrato de permuta de imóveis financiados?
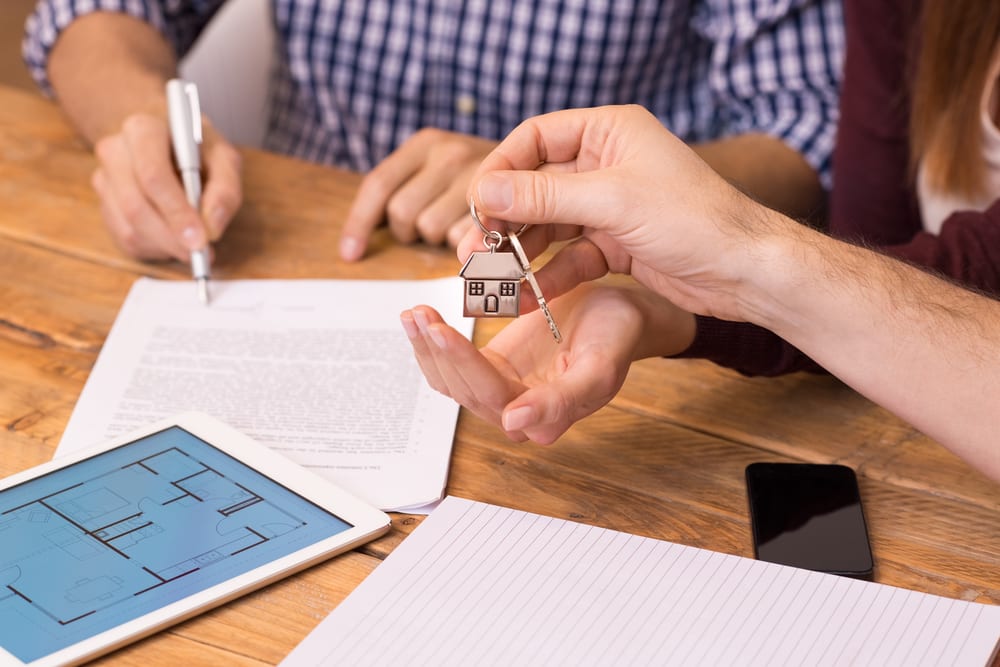
O contrato de permuta de imóveis financiados funciona de maneira parecida com os de compra e venda de imóveis financiados. De acordo com Roberta Oka, especialista em financiamentos imobiliários da Loft/ Financiamento Imobiliário (antigo Loft Cred), quem recebe o imóvel financiado e precisa continuar pagando a dívida deve assinar um contrato com o banco com força de escritura pública.
“Ele (o contrato) substitui a escritura pública que é emitida pelo cartório de notas quando a pessoa paga pelo apartamento à vista”, explica Roberta.
Assim, se a permuta fosse feita entre dois imóveis quitados, a concretização da operação seria feita por meio de escritura pública, contendo as datas de entrega dos imóveis e informando quem vai pagar os impostos necessários. A operação deve também ser registrada no cartório de imóveis onde o imóvel permutado tem matrícula.
Quando falamos de permuta de imóveis financiados, é preciso tomar muito cuidado com acordos informais. Evite contratos de gaveta: todas as movimentações devem passar pelas instituições financeiras que financiam os imóveis permutados.
As permutas ainda são raras no país. Elas responderam por 0,1% dos registros de transações de imóveis no Rio e por 1% em São Paulo em janeiro e fevereiro de 2020 de acordo com a Fipe, e a desinformação sobre os procedimentos necessários ainda é grande.
Como vender um imóvel financiado à vista?
Vender um imóvel financiado é possível. Duas coisas podem ocorrer: ou o comprador irá financiar esse imóvel também ou vai pagar à vista, permitindo a quitação do financiamento do vendedor junto ao banco. Nos dois casos, o banco credor precisa ser consultado.
Se o comprador quiser pagar à vista, o vendedor deve avisar a instituição credora que pretende vender o imóvel, e assim, quitá-lo. O banco vai apurar o saldo devedor da operação e emitir um boleto ao vendedor, que precisará pagá-lo com o dinheiro que receberá do comprador.
No entanto, lembremos: quando um banco concede o financiamento de um imóvel, ele detém a propriedade do bem, através da alienação fiduciária. E isso precisa ser resolvido para que o comprador passe a ter todos os direitos sobre o bem.
Assim, quando o boleto com todo o saldo devedor é pago pelo vendedor do imóvel, o banco deve emitir um termo de quitação, que possibilitará a baixa da alienação fiduciária na matrícula do imóvel. O procedimento é feito no respectivo Cartório de Registro de Imóveis.
O vendedor, finalmente, passa a ter direito pleno de propriedade sobre o bem e concretiza a venda e a transferência do imóvel ao comprador, por meio da escritura pública de compra e venda.
Como vender um imóvel financiado para quem precisa financiar?
Por outro lado, se o imóvel financiado for comprado através de um novo financiamento. Provavelmente, o comprador vai acionar seu banco de preferência para contrair crédito. Essa instituição, então, vai contactar o banco onde o imóvel foi originalmente financiado para quitar sua dívida.
O banco que detinha a propriedade do imóvel deve informar o saldo devedor a ser pago e elaborar um contrato de compra e venda a ser firmado não só pelo vendedor e pelo comprador, mas também pelo banco do comprador.
O contrato deve ser também registrado no Cartório de Registro de Imóveis. Assim, a alienação fiduciária original é substituída por outra em favor do novo banco credor. Concluído o trâmite, o vendedor recebe o valor do imóvel subtraído do saldo devedor, quitado na compra.
É possível transferir um financiamento para outra pessoa?
É possível transferir um financiamento para outra pessoa, seja em um processo de venda, permuta ou simplesmente uma transferência entre dois parentes, por exemplo. Neste caso, se a pessoa que for receber o financiamento estiver interessada em permanecer trabalhando com o mesmo banco, terá que passar por uma análise de crédito (e ter a renda mensal aferida, o que é muito importante) antes que a transferência seja autorizada.
Uma vez avaliada a situação desse novo devedor, o banco assina um novo contrato com ele, que precisa ser registrado no respectivo Cartório de Registro de Imóveis. É recolhido também o Imposto sobre Transmissão de Bens Imóveis (ITBI).
No entanto, pode ser que a pessoa a receber financiamento queira manter a dívida com seu banco de preferência. Nesse caso, esse novo banco vai assumir a dívida, quitando o saldo devedor junto ao banco que até então detinha o financiamento.
Um imóvel financiado pode ser dado como garantia?
Se você está pensando em como fazer empréstimo com garantia de imovel financiado, saiba que é possível, mas com limitações. Segundo Marcus Vinicius dos Santos, especialista em crédito com garantia de imóvel da Loft/ Financiamento Imobiliário, um imóvel financiado pode ser dado como garantia em uma operação de crédito desde que a dívida em aberto não seja maior que 30% do valor do imóvel.
Em julho de 2020, o Conselho Monetário Nacional regulamentou parâmetros para o refinanciamento de imóveis com saldo devedor ainda em aberto: segundo uma Medida Provisória, o limite de créditos obtidos colocando o imóvel como garantia para um empréstimo pode chegar a 90% do valor do imóvel menos o saldo devedor do financiamento. Marcus Vinícius ressalta que é preciso observar como o mercado vai adotar essa medida.
Na prática, o interessado em obter um empréstimo deve seguir o rito: procurar um banco, passar por uma análise de crédito, assinar um contrato com a instituição financeira e atualizar as informações na matrícula do imóvel. Se quiser saber mais sobre como refinanciar um imóvel ainda não quitado, confira este artigo.
A Loft/ Financiamento Imobiliário te ajuda a financiar ou refinanciar
Se você estiver interessado em assumir um financiamento imobiliário, a Loft/ Financiamento Imobiliário pode te ajudar com orientação gratuita e online ao longo do processo. Nosso time de especialistas se encarrega da burocracia e negocia com os bancos por você, garantindo as melhores taxas do mercado. Cadastre-se aqui e conte com o suporte da nossa equipe para financiar.
Mas se o empréstimo com garantia de imóvel é o que você procura, saiba que a equipe da Loft/ Financiamento Imobiliário também tem expertise para facilitar as condições da operação, mediando seu contrato com os principais bancos do país e ampliando suas chances de capitalização.