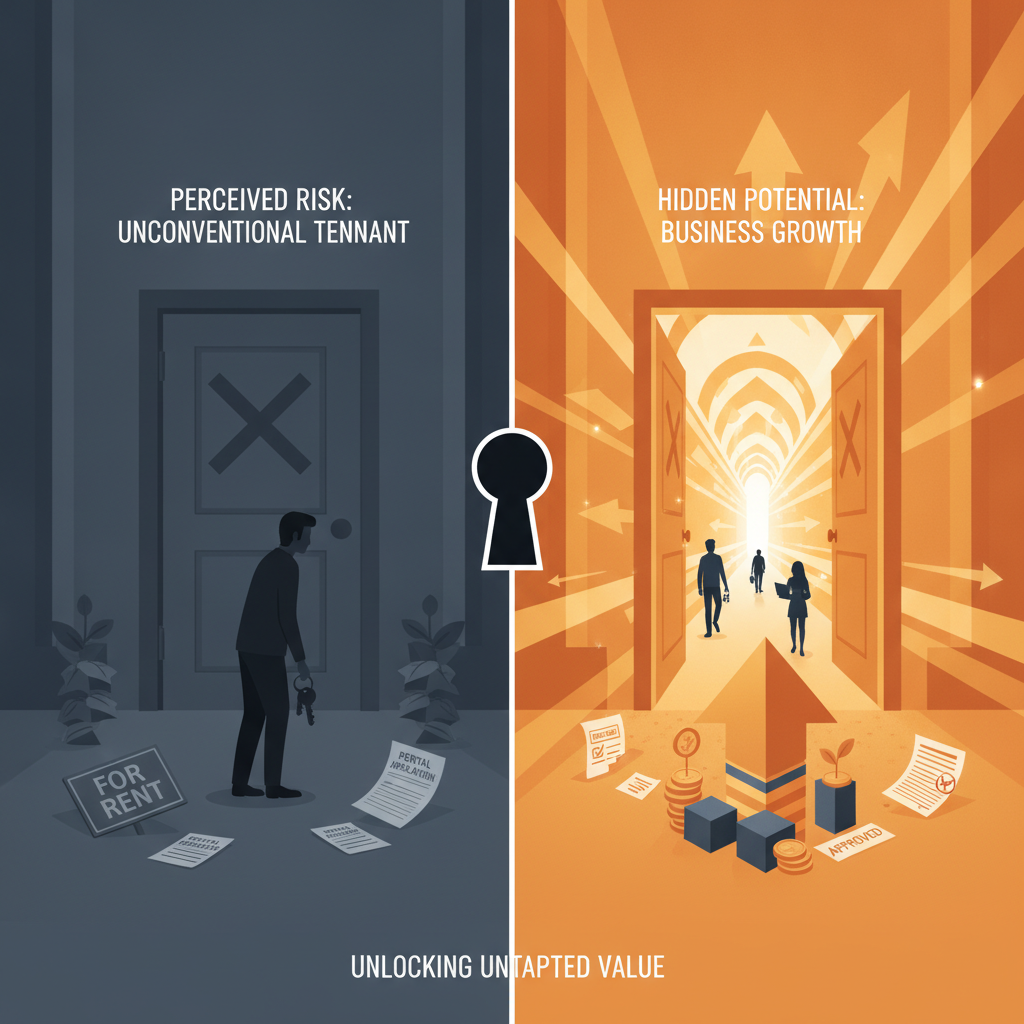
Existe uma triagem silenciosa acontecendo em milhares de imobiliárias brasileiras todos os dias. Ela não está escrita em nenhum regulamento interno, não foi aprovada em reunião e ninguém a chama pelo nome. Mas ela opera com consistência: o candidato a inquilino que não tem contracheque, que trabalha por conta própria, que recebe por projeto ou que concentra sua renda em mais de uma fonte é tratado como um perfil problemático antes mesmo de qualquer análise de crédito.
O resultado prático disso é uma carteira de locações que exclui uma fatia crescente da população economicamente ativa do Brasil. E, junto com esses candidatos, vai embora também o contrato que poderia ter sido fechado.
A Renda Informal Não É Sinônimo de Inadimplência
O mercado de trabalho brasileiro mudou de forma estrutural nas últimas duas décadas. O trabalhador com carteira assinada, renda fixa e contracheque impecável ainda existe, mas representa uma parcela cada vez menor dos candidatos a locação. A eles somam-se profissionais liberais, sócios de pequenas empresas, criadores de conteúdo, prestadores de serviço e uma geração inteira de trabalhadores cuja renda é real, recorrente e suficiente, mas que não se encaixa no modelo de comprovação que a imobiliária tradicional exige.
O problema não é a renda. O problema é o instrumento de análise.
Quando a imobiliária usa o contracheque como filtro primário, ela não está medindo capacidade de pagamento. Está medindo formato de vínculo empregatício. São coisas completamente diferentes, e confundi-las tem um custo concreto: vacância prolongada, perda de bons inquilinos para concorrentes mais ágeis e uma carteira artificialmente estreita.
O Que Uma Análise de Crédito Moderna Enxerga
A análise de crédito evoluiu. O modelo que depende exclusivamente de holerite e declaração de imposto de renda é o equivalente a avaliar a saúde de uma empresa olhando só para o faturamento bruto, sem considerar fluxo de caixa, histórico de pagamentos ou comportamento financeiro ao longo do tempo.
Uma análise moderna considera comportamento, não apenas renda declarada. Isso inclui histórico de pagamentos em diferentes categorias, movimentação bancária via Open Finance, regularidade de compromissos financeiros e dados comportamentais que revelam muito mais sobre a probabilidade de inadimplência do que qualquer contracheque.
A Loft desenvolveu, ao longo de mais de 8 anos, um modelo de análise de crédito próprio, construído a partir de dados de mais de 2 milhões de clientes analisados. Esse modelo avalia o perfil do inquilino de forma dinâmica, com base em comportamento financeiro real, e entrega uma resposta em menos de 1 minuto, sem exigir fiador e sem depender de um único documento como critério eliminatório.
O resultado é que inquilinos que seriam descartados na triagem manual de uma imobiliária tradicional passam com segurança por uma análise criteriosa, e a imobiliária fecha contratos que antes simplesmente não existiriam.
O Que a Imobiliária Perde Quando Fecha a Porta
Recusar um candidato com renda informal sem análise de crédito adequada não é cautela. É uma decisão baseada em viés, não em dado.
Considere o cenário concreto: um designer freelancer com renda mensal de R$ 8.000, sem contracheque, mas com histórico limpo, movimentação bancária consistente e compromissos financeiros sempre honrados. Pelo critério do holerite, ele não passa. Pela análise comportamental, ele é um inquilino de baixo risco.
A imobiliária que o recusa não se protegeu. Ela apenas deixou o imóvel vazio por mais tempo e transferiu esse inquilino para um concorrente que sabia analisar o perfil corretamente.
Vacância tem custo. Cada dia sem contrato fechado é receita que não volta. E quando a recusa vem de um critério equivocado, o custo é duplo: o imóvel fica parado e a imobiliária ainda carrega a falsa sensação de que agiu com prudência.
Como Ampliar a Carteira Sem Ampliar o Risco
Ampliar o perfil de inquilinos aceitos não significa aceitar qualquer candidato. Significa usar ferramentas de análise que estejam à altura da complexidade do mercado atual.
Na prática, isso implica algumas mudanças operacionais diretas:
- Substituir o contracheque como critério eliminatório por uma análise de crédito baseada em comportamento financeiro e Open Finance
- Adotar uma garantia locatícia que proteja o proprietário independentemente do perfil de renda do inquilino, eliminando a necessidade de fiador
- Usar tecnologia para processar análises em volume, sem aumentar a carga da equipe
A Loft/Fiança Aluguel foi construída exatamente para isso. A análise de crédito é 100% digital, não exige fiador nem caução, e cobre até 35x o valor do aluguel para pessoas físicas. O proprietário fica protegido contra inadimplência. O inquilino com renda informal, mas perfil sólido, consegue alugar sem obstáculos desnecessários. E a imobiliária fecha o contrato que antes estava descartando.
O Mercado Está Mudando. A Triagem Precisa Acompanhar
O Brasil que aluga hoje não é o mesmo de dez anos atrás. A renda informal, diversificada e não documentada em contracheque é a realidade de uma parcela enorme dos candidatos a locação, e essa parcela tende a crescer, não a diminuir.
A imobiliária que insiste em instrumentos de triagem desenhados para outro mercado não está sendo conservadora. Está sendo lenta. E lentidão, em mercado competitivo, tem um nome mais preciso: perda de contrato.
O inquilino sem holerite não é o problema da carteira. Muitas vezes, ele é o melhor inquilino que a imobiliária ainda não sabe que está recusando.

Deixe seu comentário