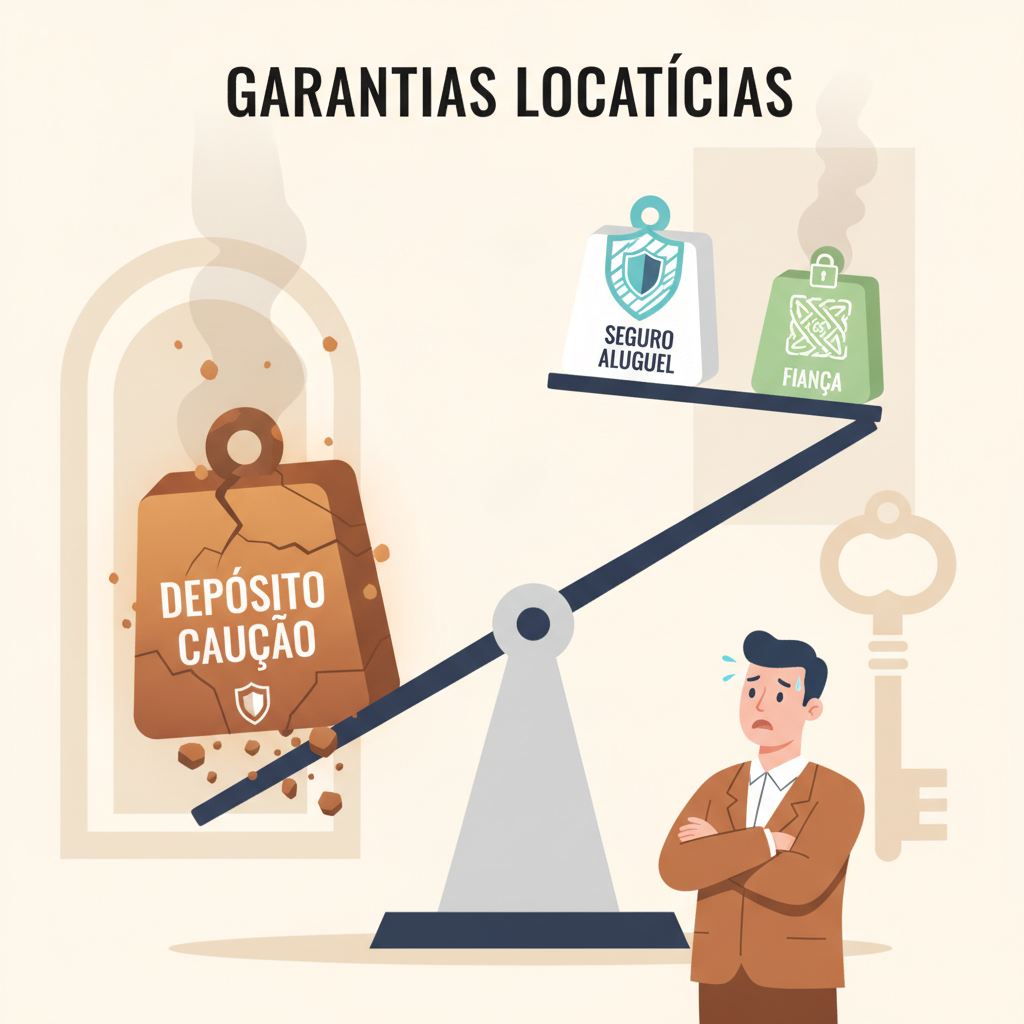
Toda imobiliária sabe que precisa de alguma garantia no contrato de aluguel. Poucas param para analisar o que cada modalidade realmente faz — e o que ela não faz — quando o inquilino para de pagar.
A escolha da garantia não é burocracia. É uma decisão de gestão de risco que determina quanto tempo você vai esperar para receber, quem vai arcar com os custos de inadimplência e qual é o seu nível real de exposição em cada contrato da carteira.
O Que o Fiador Realmente Garante
O fiador é a modalidade mais antiga e ainda bastante usada no Brasil. A lógica parece simples: se o inquilino não paga, o fiador paga. Na prática, o processo é mais lento e mais frágil do que parece.
Para acionar o fiador, a imobiliária ou o proprietário precisa notificá-lo formalmente, aguardar o prazo legal de resposta e, em muitos casos, entrar com ação judicial se ele se recusar a honrar a dívida. O fiador pode contestar o valor, alegar que o imóvel não foi devolvido em condições, ou simplesmente não ter patrimônio suficiente para cobrir o débito acumulado. O benefício de ordem — direito do fiador de exigir que os bens do inquilino sejam executados primeiro — ainda é usado como escudo em alguns contratos mal redigidos.
O resultado prático: meses de inadimplência acumulada, custas judiciais e incerteza sobre o valor que será efetivamente recuperado.
O Caução Protege Menos do Que Parece
O depósito caução é limitado por lei a três meses de aluguel. Isso significa que, em qualquer inadimplência que ultrapasse esse período — e muitas ultrapassam — o proprietário já está descoberto antes mesmo de entrar com a ação de despejo.
Há outro problema menos discutido: o caução imobiliza capital do inquilino. Isso não é neutro. Inquilinos que desembolsam três aluguéis na entrada tendem a escolher imóveis com valores menores ou negociam condições piores para o proprietário. A garantia que deveria proteger o proprietário acaba limitando o perfil de inquilino que ele consegue atrair.
O Título de Capitalização e Seus Custos Ocultos
O título de capitalização foi durante anos apresentado como alternativa moderna ao caução. O inquilino paga um valor equivalente a alguns meses de aluguel em um título, que pode ser resgatado ao final do contrato com correção.
O problema está nos custos. Parte do valor pago pelo inquilino vai para taxas e carregamento do produto financeiro, não para a cobertura em si. E o processo de acionamento, quando há inadimplência, não é imediato — depende de aprovação da seguradora emissora e pode ter restrições de cobertura que só aparecem na leitura fina do contrato.
O Que a Fiança Locatícia Muda na Equação
A fiança locatícia profissional funciona de forma estruturalmente diferente. A análise de crédito acontece antes do contrato, não depois do problema. O pagamento ao proprietário ou à imobiliária em caso de inadimplência não depende de ação judicial contra o inquilino — depende do acionamento da garantia junto à empresa que a emitiu.
Isso muda o tempo de resposta e muda quem carrega o risco operacional da inadimplência. Em vez de a imobiliária gerenciar a cobrança, a notificação ao fiador e o eventual processo judicial, ela aciona a garantia e recebe. A cobrança do inquilino passa a ser responsabilidade de quem emitiu a fiança.
É risco permanente de carteira.
A Pergunta Que Poucos Fazem Antes de Fechar o Contrato
Essa não é uma pergunta hipotética.
A garantia certa não elimina a inadimplência. Ela determina quem absorve o impacto quando ela acontece.
Imobiliárias que tratam a escolha da garantia como detalhe contratual estão, na prática, decidindo quanto risco financeiro vão carregar em nome dos seus proprietários — sem necessariamente ter combinado isso com eles.
O Que Comparar Antes de Decidir
| Modalidade | Cobertura típica | Acionamento | Risco residual |
|---|---|---|---|
| Fiador | Ilimitada (depende do patrimônio) | Judicial, lento | Alto — depende da solvência do fiador |
| Caução | Até 3 meses de aluguel | Imediato, mas limitado | Alto após o 3º mês de inadimplência |
| Título de capitalização | Variável conforme produto | Depende da seguradora | Médio — custos ocultos e restrições |
| Fiança locatícia | Definida em contrato | Extrajudicial, rápido | Baixo — risco transferido ao emissor |
A coluna que mais importa não é a cobertura nominal. É o acionamento. Uma garantia que cobre muito mas demora meses para ser ativada protege menos, na prática, do que uma cobertura menor com acionamento imediato.
Escolher garantia é escolher quanto tempo você vai esperar para receber quando algo der errado. Esse tempo tem custo. E ele raramente aparece na comparação feita na hora de assinar o contrato.

Deixe seu comentário