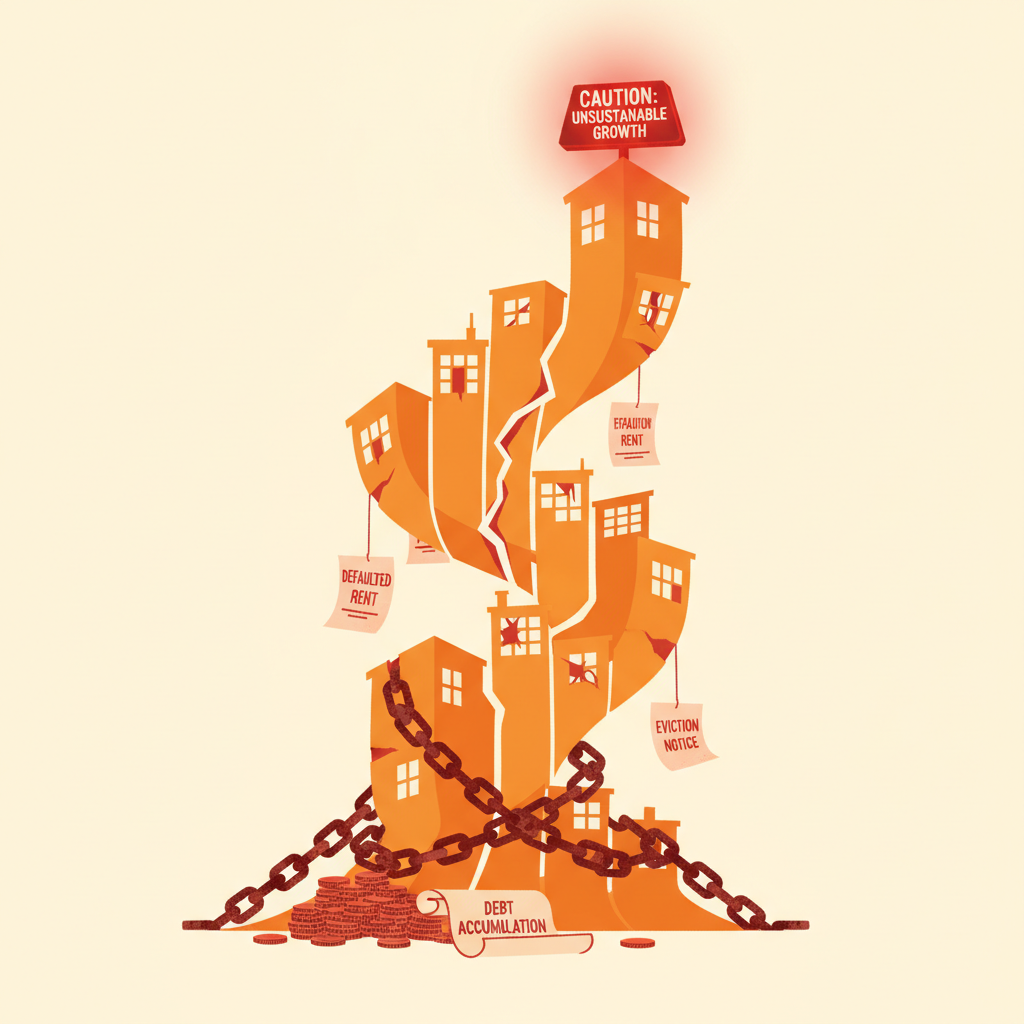
A demanda segue firme, impulsionada por juros elevados que afastam potenciais compradores do financiamento e os mantêm no aluguel por mais tempo.
Para a imobiliária, esse cenário parece favorável. E é, mas com uma condição: que a operação esteja estruturada para sustentar o crescimento sem acumular risco silencioso.
O problema é que mercado aquecido e carteira saudável não são a mesma coisa. Uma imobiliária pode fechar mais contratos do que nunca e, ao mesmo tempo, estar construindo uma base de inadimplência que só vai aparecer nos relatórios três, quatro ou seis meses depois.
O Que o Crescimento Esconde
Quando a demanda é alta, a pressão para fechar contratos aumenta. O que não é natural é deixar que essa pressão comprometa o critério de aprovação, a escolha da garantia e o monitoramento pós-contrato.
Em mercado aquecido, a imobiliária que não tem processo estruturado tende a cometer dois erros que se reforçam mutuamente. O primeiro é aprovar contratos com análise de crédito superficial, porque o volume de interessados cria a sensação de que sempre haverá outro inquilino se esse sair. O segundo é subestimar a garantia locatícia, tratando-a como formalidade burocrática em vez de instrumento de proteção real.
O resultado é uma carteira que parece sólida no dashboard de contratos ativos, mas que carrega uma inadimplência latente distribuída em dezenas de contratos que ainda não venceram o prazo de tolerância.
Inadimplência Não Aparece Toda de Uma Vez
Esse é o detalhe que torna o problema difícil de enxergar antes que ele cresça. Um contrato inadimplente não aparece como problema no mês em que o inquilino atrasa o primeiro pagamento. Ele aparece quando o atraso se consolida, quando a negociação falha, quando o processo de cobrança começa a consumir tempo da equipe e quando o proprietário começa a ligar cobrando explicações.
Multiplicado por dezenas de contratos com garantias inadequadas, esse cenário transforma a operação de uma imobiliária em gestão de crise permanente. A equipe que deveria estar fechando novos negócios passa a apagar incêndios.
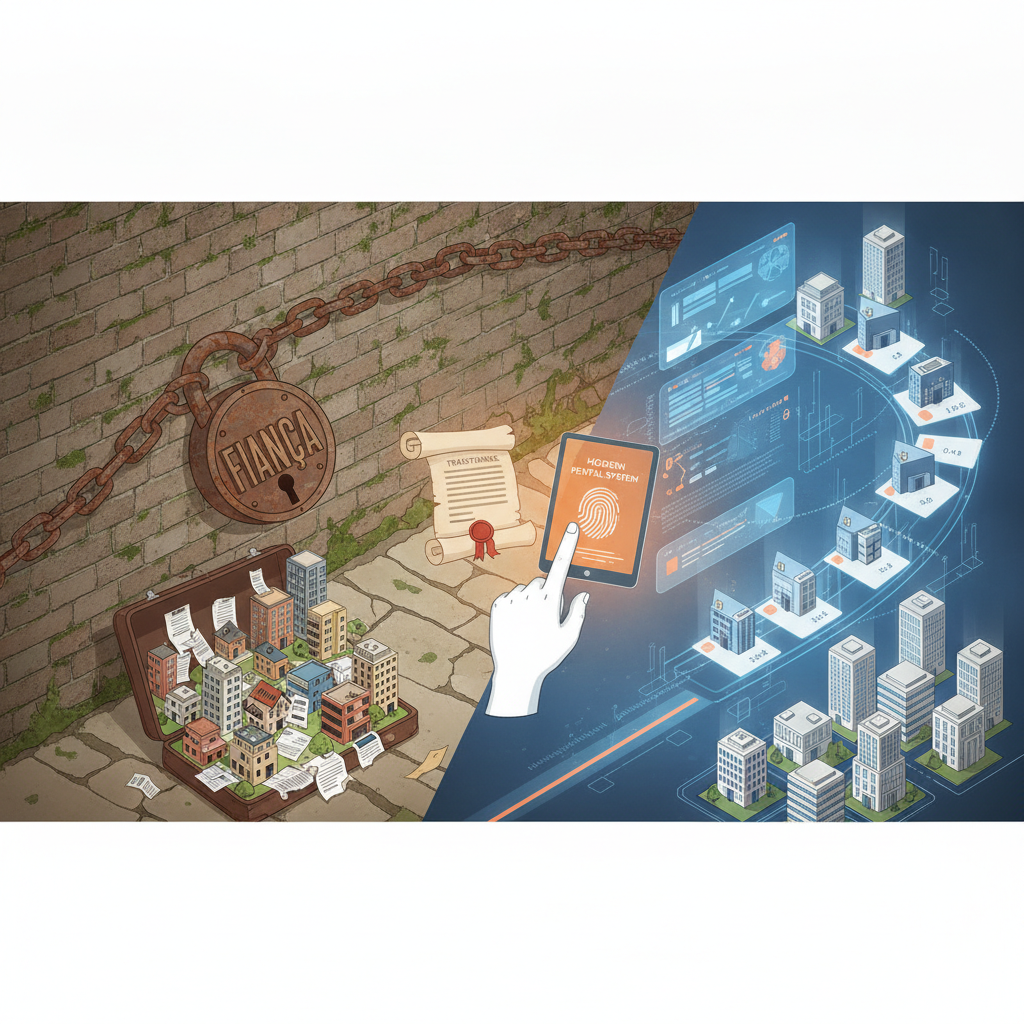
A garantia locatícia certa não elimina o risco de inadimplência, mas muda completamente o que acontece quando ela ocorre. Com o Loft/Fiança Aluguel, o proprietário recebe o aluguel mesmo quando o inquilino não paga. A imobiliária não precisa intermediar uma negociação delicada entre as partes nem assumir o ônus operacional do inadimplente. O contrato segue funcionando enquanto a situação é resolvida.
Essa diferença não é pequena. É a diferença entre uma carteira que opera e uma carteira que sangra.
O Papel da Análise de Crédito na Saúde da Carteira
Mercado aquecido não significa mercado sem risco. Significa que o risco está distribuído por um volume maior de contratos, o que torna a análise de crédito ainda mais importante, não menos.
A Loft analisa crédito em menos de um minuto, com base em mais de 2 milhões de perfis de clientes já avaliados. Isso não é apenas velocidade. É precisão construída sobre experiência real de mercado. A aprovação rápida não vem da redução do critério, mas da automação de um processo que, feito manualmente, seria lento e sujeito a vieses.
Para a imobiliária, isso significa que é possível ter agilidade no fechamento sem abrir mão da qualidade da carteira. O inquilino aprovado com análise sólida tem perfil compatível com o contrato que está assinando. Isso reduz a probabilidade de inadimplência futura e protege a relação com o proprietário.
O Que Uma Carteira Saudável Parece na Prática
Uma carteira bem gerida não é aquela que nunca tem inadimplência. É aquela em que a inadimplência, quando ocorre, não paralisa a operação. Isso exige três coisas funcionando em conjunto:
- Garantia adequada, que cubra o proprietário e proteja a imobiliária do custo operacional do inadimplente
- Análise de crédito consistente, que filtre perfis de risco antes da assinatura, não depois
- Ferramentas de monitoramento, que sinalizem contratos em risco antes que o problema se consolide
O Loft/Quita Fácil complementa esse conjunto ao oferecer ao inquilino com dívida acumulada a possibilidade de parcelar o débito em até 18 vezes, usando até dois cartões de crédito. A imobiliária recebe o valor integral imediatamente. O inquilino regulariza a situação sem precisar sair do imóvel. O proprietário não perde a renda. Todos os lados têm uma saída estruturada, em vez de um impasse.
Crescimento Que Sustenta e Crescimento Que Cobra
O mercado de aluguel em 2026 oferece uma janela real de crescimento para imobiliárias que estão preparadas para aproveitá-la. A demanda existe, os preços estão em alta e os contratos estão sendo fechados em ritmo acelerado.
A questão não é se vale a pena crescer. Vale. A questão é como crescer sem acumular passivo operacional disfarçado de portfólio.
A imobiliária que cresce com garantia adequada, análise de crédito sólida e ferramentas integradas de gestão está construindo uma carteira que vai gerar receita previsível nos próximos anos.
Loft existe para garantir que o crescimento da sua operação seja do tipo que fica.

Deixe seu comentário