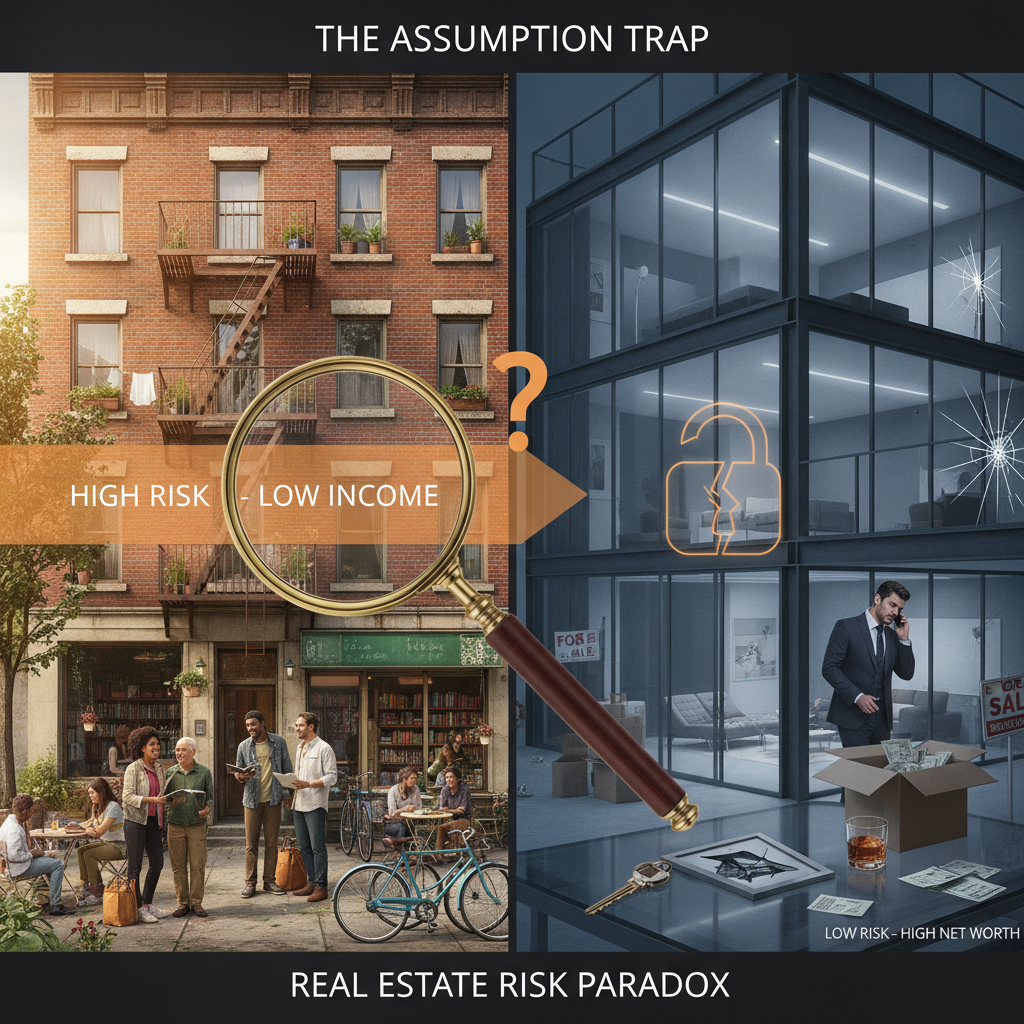
A maioria das imobiliárias calibra sua gestão de risco com base em uma premissa simples: inquilinos de imóveis mais baratos são mais arriscados. E é exatamente por isso que essa premissa cria um ponto cego perigoso.
Os dados mais recentes contradizem essa lógica de forma direta.
O Mapa do Risco Está Invertido
O risco, portanto, não forma uma linha reta. Ele forma uma curva em U. Os extremos da carteira — os imóveis mais acessíveis e os de alto padrão — concentram a maior exposição. A faixa intermediária é onde a inadimplência se comporta melhor.
Isso muda a conversa sobre qualificação de inquilinos de forma significativa.
Por Que o Alto Padrão Passou a Ser Risco
Esse perfil é formado, em grande parte, por empreendedores e empresários que hoje enfrentam carga tributária crescente, menor atividade econômica e crédito mais caro.
É um perfil que, na análise de crédito tradicional, passaria com folga. Renda declarada alta, histórico limpo, imóvel de prestígio. O problema é que a deterioração financeira desse inquilino não aparece nos dados históricos. Ela aparece no extrato bancário dos próximos meses.
Essa é uma das armadilhas mais comuns do mercado: confundir perfil de renda com ausência de risco. A inadimplência não discrimina faixa de aluguel da forma que a intuição sugere.
O Que Acontece Antes do Atraso
Quando o orçamento aperta, o aluguel costuma ser um dos últimos gastos a ser cortado, justamente porque moradia é uma necessidade básica. Isso significa que o inquilino que atrasa o aluguel já passou por um processo de deterioração financeira considerável antes de chegar a esse ponto.
Essa dinâmica tem uma consequência prática que as imobiliárias subestimam: quando o atraso aparece, ele raramente é pontual. O inquilino que chegou ao ponto de não pagar o aluguel já comprometeu outras linhas de crédito, já renegociou outras dívidas, já esgotou as reservas. A inadimplência locatícia não é um evento. É um estágio avançado de um processo que começou bem antes.
Isso significa que a janela de intervenção eficaz é muito anterior ao primeiro boleto em aberto.
O Que a Carteira Revela Quando Você Olha Pelo Ângulo Certo
Embora o mercado ainda não veja uma deterioração significativa da capacidade de pagamento dos inquilinos, especialistas avaliam que os próximos meses exigem cautela. A trajetória dos juros, da inflação e da atividade econômica continuará sendo determinante para a evolução da inadimplência.
O cenário macroeconômico não está do lado do otimismo passivo. Juros altos encarecem o crédito que o inquilino usa para equilibrar o fluxo de caixa. Inflação corrói a renda real. Se o cenário de crédito caro e crescimento econômico moderado persistir, o aluguel pode se tornar mais um termômetro da dificuldade dos brasileiros para equilibrar as contas.
A imobiliária que está gerindo sua carteira com base no histórico de inadimplência dos últimos dois anos está tomando decisões com o retrovisor. O perfil de risco de 2022 não é o de 2025.
O Que Muda na Prática
A gestão de risco locatício eficaz não é sobre rejeitar mais inquilinos. É sobre entender que a análise de crédito no momento da assinatura é uma fotografia. Fotografias envelhecem.
Imobiliárias que dependem exclusivamente da qualificação inicial sem mecanismo de proteção contratual estão assumindo que o inquilino que entrou saudável vai permanecer saudável por 30 meses. Os dados mostram que essa é uma aposta, não uma gestão.
A inadimplência não avisa com antecedência. Ela aparece quando a margem já acabou.
Carteiras saudáveis não são as que nunca tiveram inquilinos em dificuldade. São as que tinham estrutura para absorver esse risco sem transferi-lo para o proprietário.


Deixe seu comentário