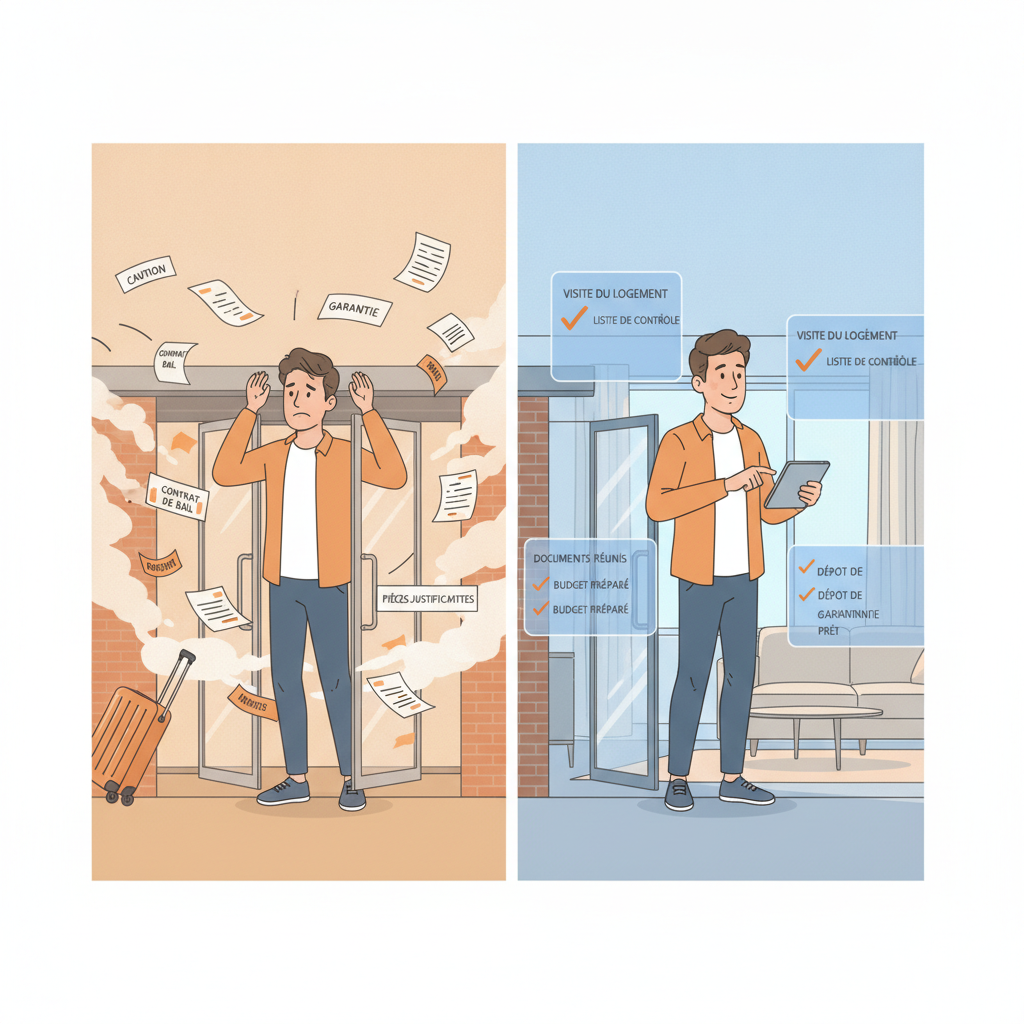
O processo de locação, na maioria das imobiliárias brasileiras, começa tarde. A conversa com o inquilino só acontece de verdade depois que ele já escolheu o imóvel, já criou expectativa e já está com a mudança mentalmente marcada. É nesse momento que ele descobre que precisa de fiador, ou de caução equivalente a três meses de aluguel, ou de uma análise de crédito que pode levar dias. E é nesse momento que o negócio começa a desandar, ou pior, que segue em frente com um contrato mal estruturado.
A inadimplência no mercado de locação raramente começa no mês em que o boleto não é pago. Ela começa na entrada, quando o processo de qualificação é superficial, quando a garantia é escolhida por conveniência em vez de por adequação ao perfil do inquilino, e quando ninguém se preocupou em verificar se aquela pessoa ou empresa tinha real capacidade de sustentar aquele contrato por 12, 24 ou 36 meses.
O Que o Mercado Aquecido Esconde
O ano de 2025 terminou com alta significativa nos preços de novos aluguéis, superando em mais que o dobro a inflação oficial. Segundo o índice FipeZAP, que monitora 36 cidades, o aumento médio foi de 9,44%, enquanto o IPCA ficou em 4,26%.
Em 2026, os índices de locação como FipeZap e IVAR mostram variação média acumulada de doze meses entre oito e doze por cento nas capitais brasileiras.
Em um mercado assim, a demanda cobre erros operacionais. Imóveis que seriam difíceis de alugar em outro momento saem rapidamente. Inquilinos que não seriam aprovados em uma análise mais criteriosa passam pela triagem porque a imobiliária está com pressão de fechar. E o proprietário, satisfeito com o imóvel locado, não percebe que o risco foi empurrado para dentro do contrato em vez de ser gerenciado antes dele.
Mercado aquecido não é sinônimo de carteira saudável. É, muitas vezes, o cenário em que os contratos problemáticos se acumulam com mais velocidade do que a equipe consegue perceber.
Onde a Qualificação Falha
A maioria dos processos de qualificação de inquilinos no Brasil ainda é reativa. A imobiliária recebe o interessado, solicita documentos, faz uma consulta básica de CPF e decide com base em um retrato estático da situação financeira daquela pessoa. O que essa análise não captura é o que realmente importa: a capacidade de pagamento sustentada ao longo do tempo.
Renda declarada não é renda comprovada. Ausência de restrição no CPF não é ausência de risco. E histórico limpo em um momento de baixa pressão financeira não garante comportamento igual quando os custos de vida sobem, o que, em 2026, é a realidade de boa parte dos inquilinos.
O início de 2026 chega com um alerta para quem mora de aluguel: a tendência de alta nos preços deve continuar. Com o valor do aluguel subindo acima da inflação, o orçamento de muitas famílias brasileiras fica mais pressionado. Isso significa que contratos fechados hoje, com base em uma análise que não considera o comprometimento real de renda do inquilino, têm maior probabilidade de entrar em dificuldade nos próximos meses.
A qualificação que funciona não é a que aprova ou reprova com base em um único ponto de dados. É a que constrói uma visão de risco antes da assinatura, e que usa essa visão para escolher a garantia certa, não apenas qualquer garantia disponível.
A Garantia Certa Para o Perfil Certo
Esse é o ponto que a maioria das imobiliárias trata como detalhe operacional quando deveria tratar como decisão estratégica. A garantia locatícia não é um formulário a ser preenchido. É a estrutura que define o que acontece quando o contrato enfrenta estresse, e todo contrato enfrenta algum nível de estresse ao longo do tempo.
O fiador tradicional, ainda presente em boa parte dos contratos brasileiros, transfere o risco para uma terceira pessoa que raramente entende o que está assumindo e que, na prática, é difícil de acionar juridicamente. O depósito caução imobiliza capital do inquilino e raramente cobre o custo real de uma inadimplência prolongada. A capitalização tem limitações de cobertura que só aparecem quando o problema já está instalado.
A fiança de aluguel digital resolve essa equação de forma diferente. Em vez de depender de um terceiro que pode ou não honrar a obrigação, ela transfere o risco para uma estrutura profissional, com cobertura definida em contrato, acionamento rápido e sem a necessidade de ação judicial para que o proprietário receba. Para a imobiliária, isso significa que o problema de inadimplência, quando acontece, não paralisa a operação nem gera desgaste com o proprietário.
A Loft/Fiança Aluguel foi construída exatamente para esse cenário. Com aprovação de crédito em menos de um minuto, contratação 100% digital e planos que cobrem até 35 vezes o valor do aluguel para pessoas físicas, ela elimina a burocracia sem eliminar a proteção. O proprietário recebe mesmo que o inquilino não pague. A imobiliária mantém o relacionamento com ambos sem precisar mediar um conflito financeiro.
O Custo de Preparar Mal o Inquilino
Há um problema anterior à garantia que poucas imobiliárias abordam com seriedade: o inquilino que chega despreparado para o processo de locação. Ele não sabe o que vai precisar apresentar. Não entende como funciona a análise de crédito. Não conhece as diferenças entre as modalidades de garantia disponíveis. E, por isso, chega à negociação com expectativas erradas, documentação incompleta e resistência a etapas que poderiam ser simples se tivessem sido explicadas antes.
Esse inquilino não é um problema de perfil. É um problema de processo. E a imobiliária que não resolve esse problema no início do funil vai continuar perdendo negócios bons por falta de orientação, e fechando negócios ruins por falta de critério.
A preparação do inquilino começa antes da visita ao imóvel. Ela inclui comunicar claramente o que será analisado, quais garantias são aceitas, o que cada uma implica financeiramente, e qual é o tempo estimado para aprovação. Quando o inquilino chega à etapa de assinatura com essas informações, o processo é mais rápido, a taxa de conversão é maior e a probabilidade de problemas futuros é menor.
O Que Muda Quando o Processo É Estruturado
Imobiliárias que estruturam o processo de entrada, com qualificação criteriosa, garantia adequada ao perfil e comunicação clara com o inquilino, não apenas reduzem inadimplência. Elas reduzem o tempo de vacância, porque inquilinos bem orientados avançam mais rápido no processo. Elas reduzem o custo operacional, porque contratos bem fechados geram menos acionamentos e menos renegociações. E elas constroem uma carteira que pode crescer sem aumentar o risco proporcional.
O avanço do aluguel no Brasil não é apenas um dado estatístico, mas um sinal claro de mudança estrutural. O mercado vai continuar crescendo. A demanda por locação vai continuar pressionada. O que vai diferenciar as imobiliárias que prosperam das que apenas sobrevivem não é o volume de contratos fechados. É a qualidade de cada contrato, medida pelo tempo que ele dura, pela regularidade dos pagamentos e pela ausência de conflitos que consomem tempo e recursos de toda a operação.
Isso começa antes da assinatura. Começa na primeira conversa com o inquilino.

Deixe seu comentário