
O contrato foi fechado em 2022. O inquilino tinha uma renda, um emprego, um perfil de crédito. A imobiliária fez a análise, aprovou a garantia, entregou as chaves.
O contrato foi reajustado pelo índice acordado. A garantia, provavelmente, não foi revisada. E o perfil financeiro do inquilino, esse, quase ninguém foi checar.
Esse é o ponto cego que mais custa no mercado de locação hoje.
O Que Muda em Três Anos de Contrato
A lógica da garantia locatícia é simples: no momento da assinatura, avalia-se a capacidade de pagamento do inquilino e define-se uma cobertura proporcional ao risco. O problema é que essa avaliação é uma fotografia, não um filme.
Em três anos, muita coisa muda. O inquilino pode ter trocado de emprego, aumentado o endividamento, passado por uma separação, aberto uma empresa que não deu certo. Nada disso aparece no contrato. Nada disso aciona um alerta automático na imobiliária.
O mercado de locação fechou 2025 com valorização acumulada de 9,44%, e mesmo com desaceleração econômica e juros elevados, o aluguel continuou subindo acima da inflação oficial do país. Isso significa que a parcela do orçamento que o inquilino destina ao aluguel ficou maior, não porque ele quis, mas porque o mercado empurrou.
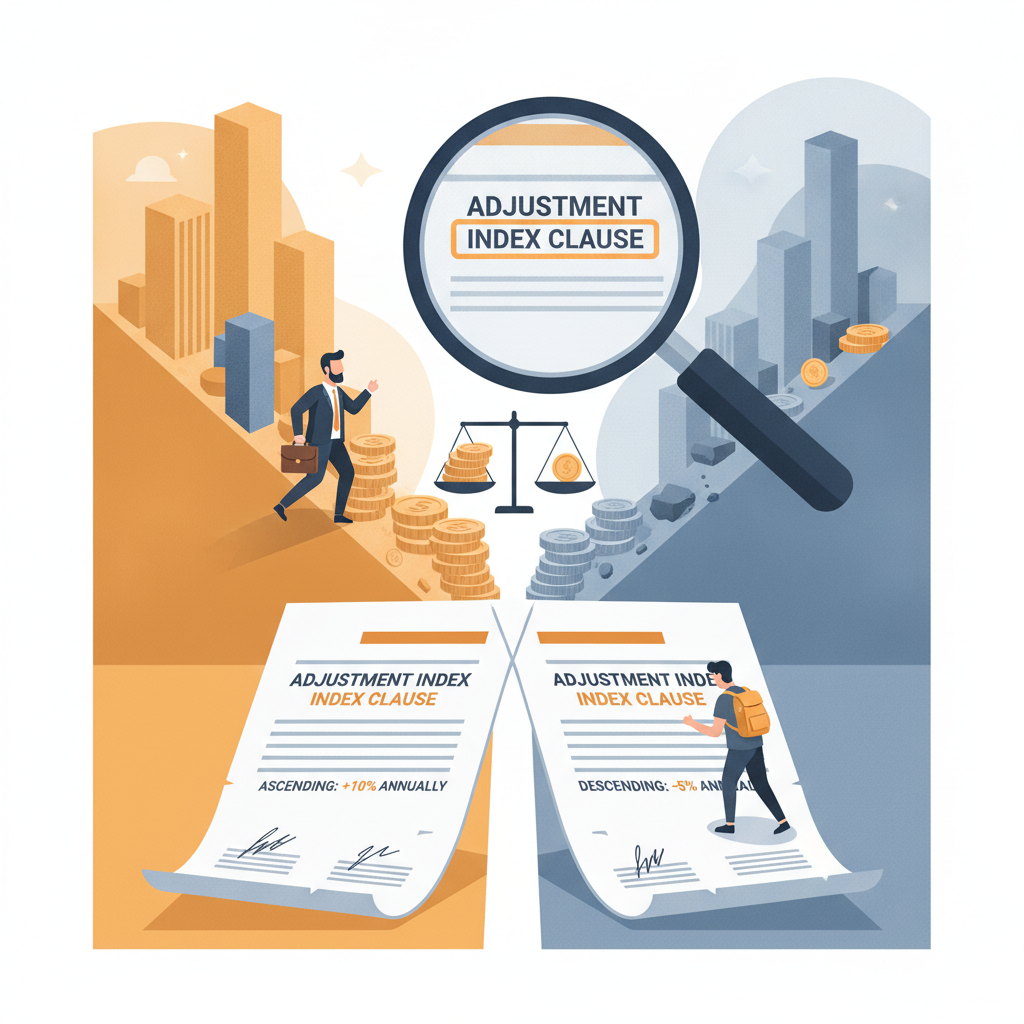
Contratos reajustados por IPCA entregaram ao proprietário um reajuste real. Contratos reajustados por IGP-M, na prática, perderam poder de compra. O índice escolhido na assinatura determina quem absorve essa diferença, e raramente alguém revisita essa escolha na renovação.
A Garantia Que Ficou Para Trás
Não porque o produto piorou, mas porque o valor protegido não acompanhou o valor exposto.
Imagine uma garantia contratada sobre um aluguel de R$ 2.000 mensais em 2022. Se a cobertura não foi atualizada, a imobiliária está protegendo R$ 2.000 num contrato que expõe R$ 3.000. O risco cresceu. A proteção não.
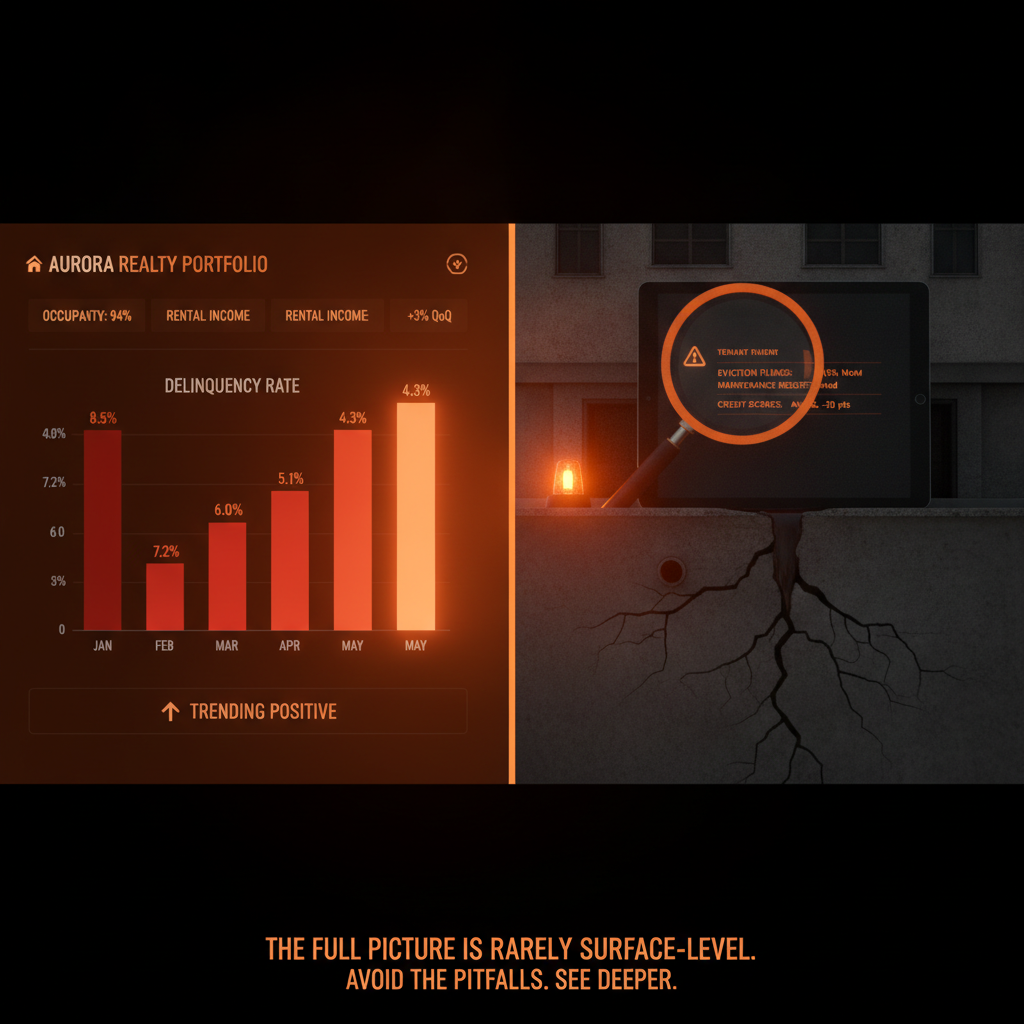
Esse descasamento raramente aparece nos relatórios de carteira. Ele só aparece quando o inquilino para de pagar.
O Que Uma Revisão de Carteira Deveria Olhar
Revisar uma carteira de contratos ativos não é trabalho de auditoria. É gestão de risco ordinária. Três variáveis merecem atenção sistemática:
- Cobertura da garantia em relação ao valor atual do aluguel: a proteção ainda é proporcional ao risco real?
- Índice de reajuste e seu desempenho acumulado: o contrato está remunerando o proprietário acima ou abaixo da inflação?
- Tempo de contrato sem revisão do perfil do inquilino: quanto tempo passou desde a última análise de crédito?
Nenhuma dessas perguntas exige uma renegociação imediata. Mas todas elas mudam o que a imobiliária faz na próxima renovação.
Por Que Isso Não Acontece na Prática
A tendência de pressão no aluguel residencial se concentra principalmente em grandes centros urbanos, e com juros ainda altos e oferta restrita em áreas mais disputadas, o mercado de locação deve continuar no radar. Num cenário assim, imobiliárias com carteiras grandes tendem a operar no modo reativo: resolvem o que está quebrando, renovam o que está vencendo, e deixam o restante correr.
O problema é que "o restante" é onde o risco se acumula silenciosamente.
A Loft trabalha com mais de 500 mil contratos sob gestão justamente porque o mercado de locação brasileiro opera em escala, e escala sem revisão sistemática cria carteiras frágeis que só aparecem nos números quando a inadimplência sobe.
Economistas afirmam que a tendência de encarecimento do aluguel deve continuar, sobretudo por causa do desemprego baixo e do crédito mais restrito para financiamento de imóvel. Num mercado que não para de crescer, a carteira que não é revisada não fica estável, ela fica mais cara de manter.
O contrato assinado em 2022 era adequado para 2022. A pergunta que a imobiliária precisa responder hoje é se ele ainda é adequado para 2025.

Deixe seu comentário