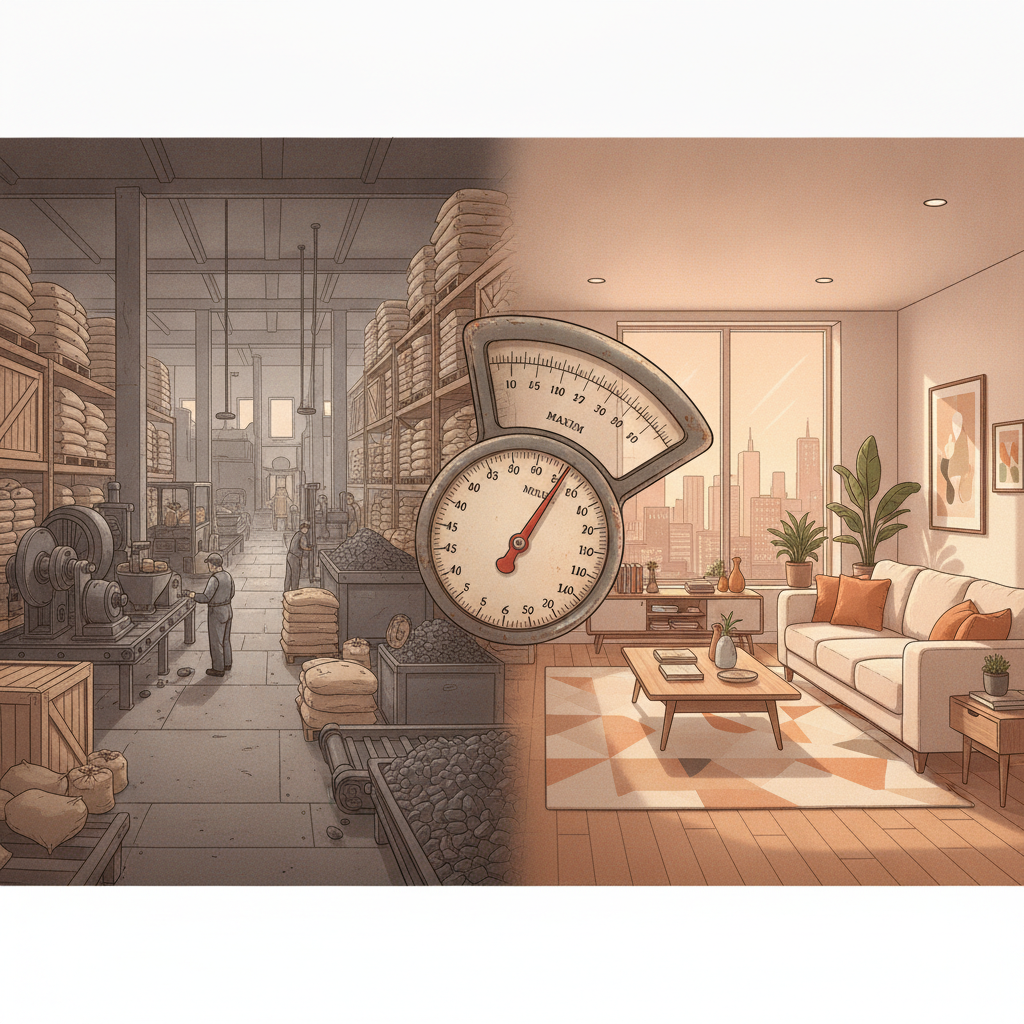
O IGP-M foi concebido para medir pressões de preços em uma economia industrial, com peso pesado no atacado e nas commodities. Sessenta por cento da sua composição vem do Índice de Preços por Atacado.
Apesar de ser conhecido como "inflação do aluguel", o IGP-M não acompanha apenas os preços ao consumidor — ele é composto por preços no atacado, custos da construção civil e inflação ao consumidor, e costuma responder com maior intensidade às oscilações do dólar e das commodities.
Nenhum inquilino brasileiro paga o aluguel em dólar. Nenhum proprietário recebe commodities como contrapartida. Mas durante décadas, o mercado de locação aceitou que esse índice era o termômetro correto para a relação entre locador e locatário.
Esse consenso está rachando, e por boas razões.
O Que a Volatilidade do IGP-M Revela
Esse comportamento não é anomalia. É estrutural.
Enquanto o IGP-M registrou altas expressivas durante a pandemia, também apresentou resultados negativos em 2017, 2023 e 2025. Já o IPCA manteve uma trajetória mais estável ao longo do período.
Para o inquilino, um reajuste descolado do custo de vida real não é justo — é arbitrário. E para a imobiliária que precisa renovar contratos sem perder bons locatários, um índice imprevisível é um obstáculo operacional concreto.
O Problema Não É Só Técnico
Existe uma narrativa confortável de que o índice de reajuste é uma questão contratual neutra, algo a ser resolvido entre as partes no momento da assinatura. Essa narrativa ignora o desequilíbrio de informação que existe na maioria das negociações de aluguel.
O inquilino médio não sabe o que é o IPA-M. Não sabe que o preço do soja ou o câmbio do dólar podem influenciar o valor que ele paga no mês que vem.
Isso não é má-fé. É ausência de transparência sistêmica.
O Mercado Já Está Se Movendo
O IPCA é um índice mais estável, que não sofre maiores variações, enquanto o IGP-M sofre influência considerável das oscilações do dólar e de outros indicadores.
Essa distinção, que por anos ficou restrita a economistas, chegou ao mercado imobiliário com força.
Grandes plataformas de locação já migraram seus novos contratos para o IPCA. Proprietários mais sofisticados começaram a aceitar a troca como estratégia de retenção de inquilinos.
Dependendo das condições do mercado e do histórico da locação, o proprietário pode optar por conceder um reajuste menor ou até mesmo manter o valor do aluguel, buscando preservar um bom inquilino e evitar períodos de vacância.
A lógica aqui é direta: um inquilino que sai por não aguentar um reajuste desproporcional custa mais do que o diferencial entre IGP-M e IPCA naquele ano. Vacância tem preço. Recolocação tem custo. O índice "mais rentável" pode ser o mais caro no final das contas.
O Que a Imobiliária Deveria Estar Discutindo
A maioria das imobiliárias ainda trata o índice de reajuste como cláusula padrão — algo que vai no contrato sem discussão, como o prazo de 30 meses. Esse posicionamento passivo está ficando caro.
Imobiliárias que entendem a diferença entre os índices e conseguem explicar isso com clareza para proprietários e inquilinos têm uma vantagem real na negociação. Elas reduzem conflitos na renovação, aumentam a taxa de retenção e criam contratos mais equilibrados — o que, no longo prazo, resulta em carteiras mais estáveis.
A conversa sobre índice de reajuste não é uma conversa sobre inflação. É uma conversa sobre o tipo de relação que a imobiliária quer construir com os dois lados do contrato.
A Lei do Inquilinato permite a cláusula de reajuste, e os contratos devem usar somente um índice oficial de inflação para cada reajuste anual.
Dentro dessa regra, há espaço de sobra para escolhas mais inteligentes. O mercado que ainda não está fazendo essas escolhas está deixando que um índice criado para outra época defina o ritmo das suas renovações.
Isso não é tradição. É inércia. E inércia tem custo.

Deixe seu comentário