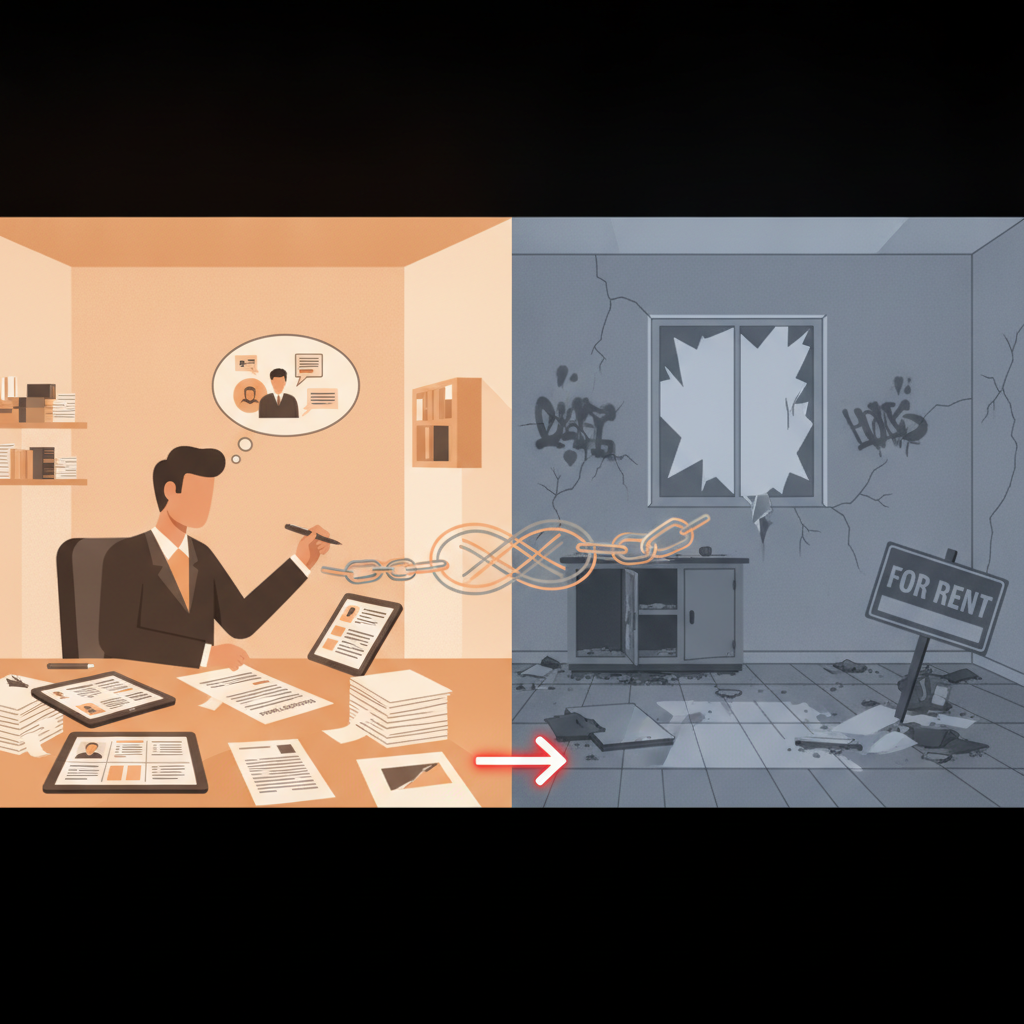
Toda imobiliária já viveu a mesma sequência: o aluguel não entra, começa a negociação, a negociação não resolve, começa o processo judicial. Meses depois, o imóvel volta vago, danificado e com dívida acumulada. A narrativa padrão coloca a culpa no inquilino. A leitura mais honesta coloca a culpa no processo de entrada.
Esse número não é abstrato para quem administra uma carteira de locação. Ele significa que uma parcela crescente dos candidatos a inquilino chega ao processo de análise já comprometida financeiramente, e que o filtro na entrada é o único momento em que o risco ainda pode ser controlado.
O Custo Real de Um Inquilino Errado
O problema de inadimplência locatícia raramente aparece de forma isolada.
Some IPTU e conta de luz, e o valor que sai do bolso do inquilino todo mês cresceu bem acima do que ele ganha. Isso significa que a renda bruta de um candidato, sozinha, diz cada vez menos sobre sua capacidade real de honrar o contrato.
Alguns dias de vacância custam uma fração de um mês de aluguel. Um inquilino inadimplente custa meses de aluguel, mais condomínio, mais IPTU, mais custas processuais, mais o desgaste de um imóvel ocupado por quem não quer sair. Essa conta raramente é feita com precisão antes da assinatura. É feita depois, quando já não há o que fazer.
O Risco Não É Uniforme e Não Pode Ser Tratado Como Tal
Um dos erros mais comuns na gestão de carteiras é tratar a inadimplência como um dado médio.
O risco se concentra nas pontas. Imóveis de ticket muito baixo tendem a atrair candidatos com menor margem financeira. Imóveis de ticket muito alto frequentemente envolvem comprometimento de renda elevado para manter o padrão de vida. O miolo da carteira, entre esses extremos, costuma ser o segmento mais estável, mas também o mais disputado.
Isso tem uma implicação prática direta: a análise de crédito não pode ser uniforme. Um critério único aplicado a todos os perfis vai aprovar os errados nas pontas e rejeitar bons candidatos no meio.
Onde a Decisão de Risco Realmente Acontece
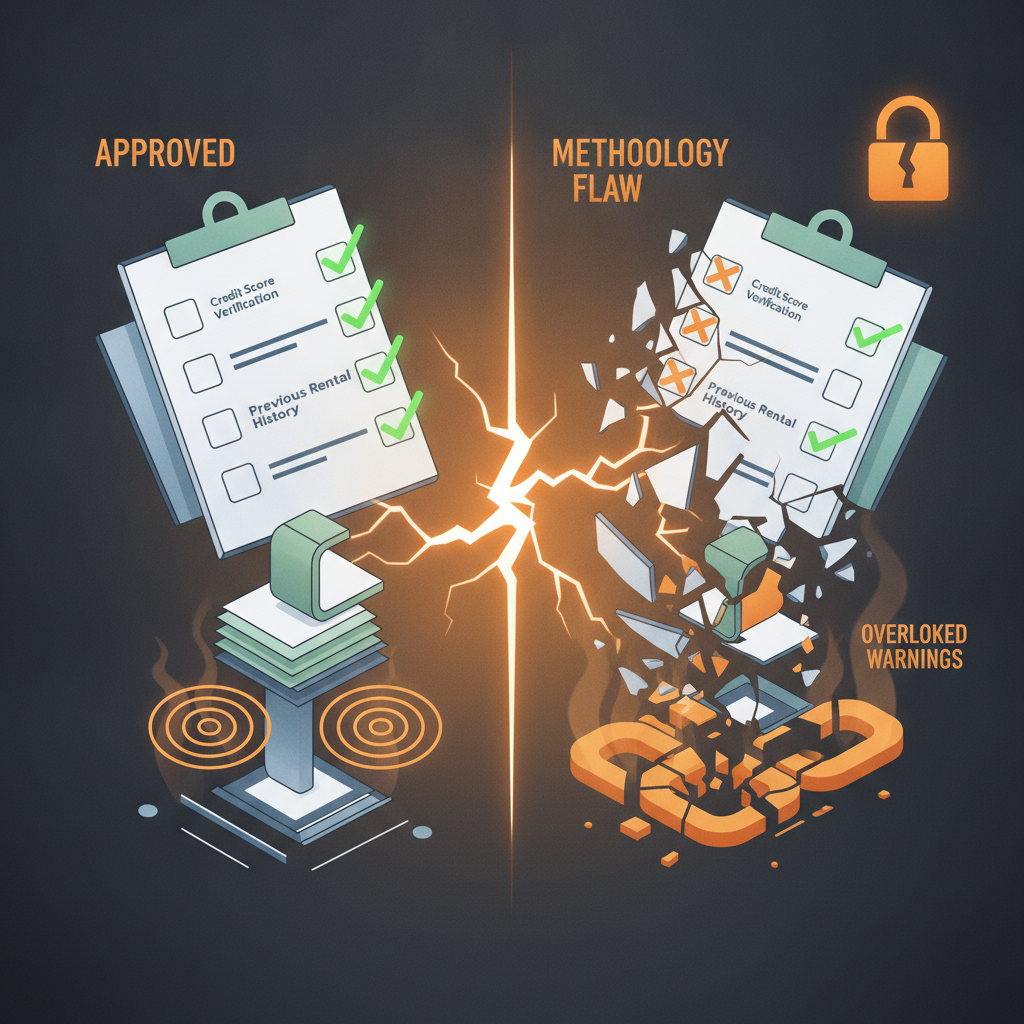
As equipes que operam bem nesse mercado entendem que a análise de crédito é apenas uma camada. O que separa uma carteira saudável de uma problemática é a combinação de três variáveis que raramente aparecem juntas no mesmo processo:
- Composição de renda: renda formal, informal e recorrente têm pesos diferentes. Autônomos com renda variável exigem critérios distintos de assalariados com contratos de trabalho ativos.
- Comprometimento total: a análise que considera apenas o aluguel em relação à renda ignora condomínio, IPTU e encargos fixos do candidato. O que importa é o comprometimento total, não o parcial.
- Histórico comportamental: score de crédito captura inadimplência passada, mas não captura padrão de pagamento. Um candidato sem restrições pode ter histórico de atrasos sistemáticos que nenhum bureau de crédito registra.
Esses números reforçam que o ambiente de risco mudou estruturalmente. O processo de análise precisa acompanhar essa mudança.
A Garantia Não Substitui a Análise. Ela Completa.
Uma das confusões mais frequentes no setor é tratar a garantia locatícia como substituta da análise de risco. Não é. A garantia cobre o evento de inadimplência. A análise de crédito reduz a probabilidade de o evento acontecer. São camadas distintas de gestão de risco, e imobiliárias que entendem isso operam com carteiras significativamente mais saudáveis.
Esse volume judicial é, em grande parte, o resultado de decisões de entrada mal calibradas. O processo de despejo pode durar meses. Durante todo esse período, o proprietário arca com os custos, a imobiliária arca com o desgaste operacional, e o imóvel continua ocupado por alguém que não paga.
A Loft estrutura sua análise de crédito exatamente nessa lógica: a garantia locatícia funciona como proteção, mas o processo de aprovação existe para que ela raramente precise ser acionada.
O Que Diferencia Quem Gerencia Bem
As melhores carteiras de locação no Brasil compartilham algumas características operacionais que não são segredos, mas raramente são praticadas com consistência:
- Critérios de aprovação estratificados por faixa de valor do imóvel
- Análise de comprometimento total de renda, não apenas da relação aluguel-renda
- Garantia locatícia robusta como camada de proteção, não como atalho para aprovação
- Monitoramento ativo de sinais de deterioração antes do primeiro atraso
O primeiro atraso raramente é o primeiro sinal. Ele é o sinal que a imobiliária decidiu esperar para enxergar.
Gestão de risco em locação não é sobre evitar todo inadimplente. É sobre tomar decisões de entrada com informação suficiente para que, quando o risco se materializar, o impacto já esteja coberto. Quem confunde os dois está gerenciando a consequência, não a causa.

Deixe seu comentário