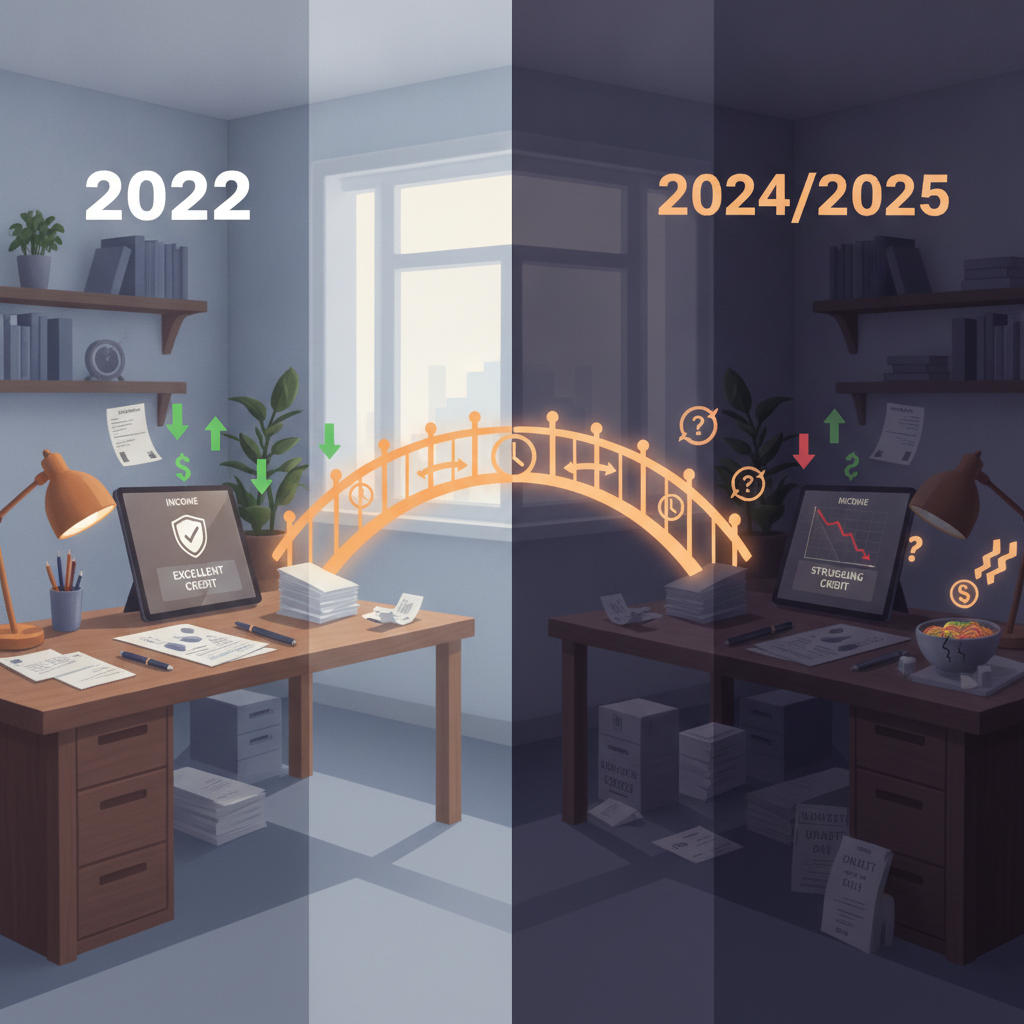
Em 2022, um inquilino assinou um contrato de aluguel. Passou pela análise de crédito, comprovou renda, escolheu sua garantia. Tudo certo. Três anos depois, esse mesmo contrato ainda está ativo, mas o mundo ao redor dele mudou completamente.
Isso não é só uma estatística de mercado. É uma pressão que incide diretamente sobre a renda disponível de quem mora de aluguel, e que a maioria das imobiliárias ainda não incorporou à forma como gerencia seus contratos ativos.
O Contrato Não Envelhece, Mas o Inquilino Sim
A análise de crédito captura um momento. Ela diz quem o inquilino era quando assinou. Não diz quem ele é hoje.
O mercado de locação residencial fechou 2025 com valorização acumulada de 9,44%. O resultado mostra que, apesar da desaceleração econômica e dos juros elevados, o aluguel continuou subindo acima da inflação oficial do país.
O contrato foi renovado automaticamente. A garantia permanece a mesma. O risco, não.
O Que os Números de Inadimplência Escondem
A inadimplência declarada é o fim do processo, não o começo. Antes de um inquilino parar de pagar, há meses de comprometimento crescente de renda, de escolhas difíceis entre contas, de um equilíbrio que vai se tornando insustentável.
Isso indica que os reajustes dos contratos de locação seguem pressionando os inquilinos, mesmo sem um crescimento forte da economia.
Quando a pressão é estrutural, e não pontual, o risco se distribui pela carteira inteira, não apenas pelos contratos que já apresentaram atraso. Uma imobiliária que só age depois do primeiro boleto não pago está sempre um passo atrás.
A Garantia Que Foi Escolhida Para um Inquilino Diferente
Aqui está o problema concreto: a garantia locatícia é contratada no início do contrato, com base no perfil de risco daquele momento. Se o inquilino deteriorou financeiramente ao longo dos anos, a garantia permanece a mesma, mas a exposição real da imobiliária aumentou.
Contratos com caução, por exemplo, oferecem cobertura limitada a três meses de aluguel. Num cenário em que o processo de despejo pode levar mais tempo do que isso, a proteção real já era insuficiente quando foi contratada. Com a pressão acumulada sobre a renda dos inquilinos nos últimos três anos, ela se tornou ainda mais frágil.
A fiança tradicional depende de um terceiro que também envelhece financeiramente. O fiador que tinha patrimônio em 2022 pode não ter a mesma solidez hoje.
O Que Muda Quando a Imobiliária Trata o Contrato Como Ativo Vivo
Contratos não são documentos estáticos. São relações financeiras que evoluem, e que precisam ser monitoradas como tal.
O fechamento de 2025 reforça a tendência de pressão no aluguel residencial, principalmente em grandes centros urbanos. Com juros ainda altos e oferta restrita em áreas mais disputadas, o mercado de locação deve continuar no radar neste ano.
Imobiliárias que entendem isso revisam periodicamente o perfil de risco da carteira, identificam contratos com maior probabilidade de inadimplência antes que ela aconteça, e escolhem garantias que cubram não apenas o momento da assinatura, mas toda a duração do contrato.
A Loft, como maior provedora de garantias locatícias do Brasil, estruturou seus produtos exatamente para esse tipo de cobertura contínua, não apenas para o dia da assinatura, mas para o que acontece nos meses e anos seguintes.
O Erro Que Parece Eficiência
Renovar contratos sem revisão parece agilidade operacional. E é, no curto prazo. No longo prazo, é acúmulo silencioso de risco.
O inquilino que assinou em 2022 não é o mesmo de hoje. O mercado que existia em 2022 não é o mesmo de hoje. A imobiliária que trata os dois como equivalentes está gerindo o passado, e vai descobrir o custo disso quando o boleto não chegar.

Deixe seu comentário