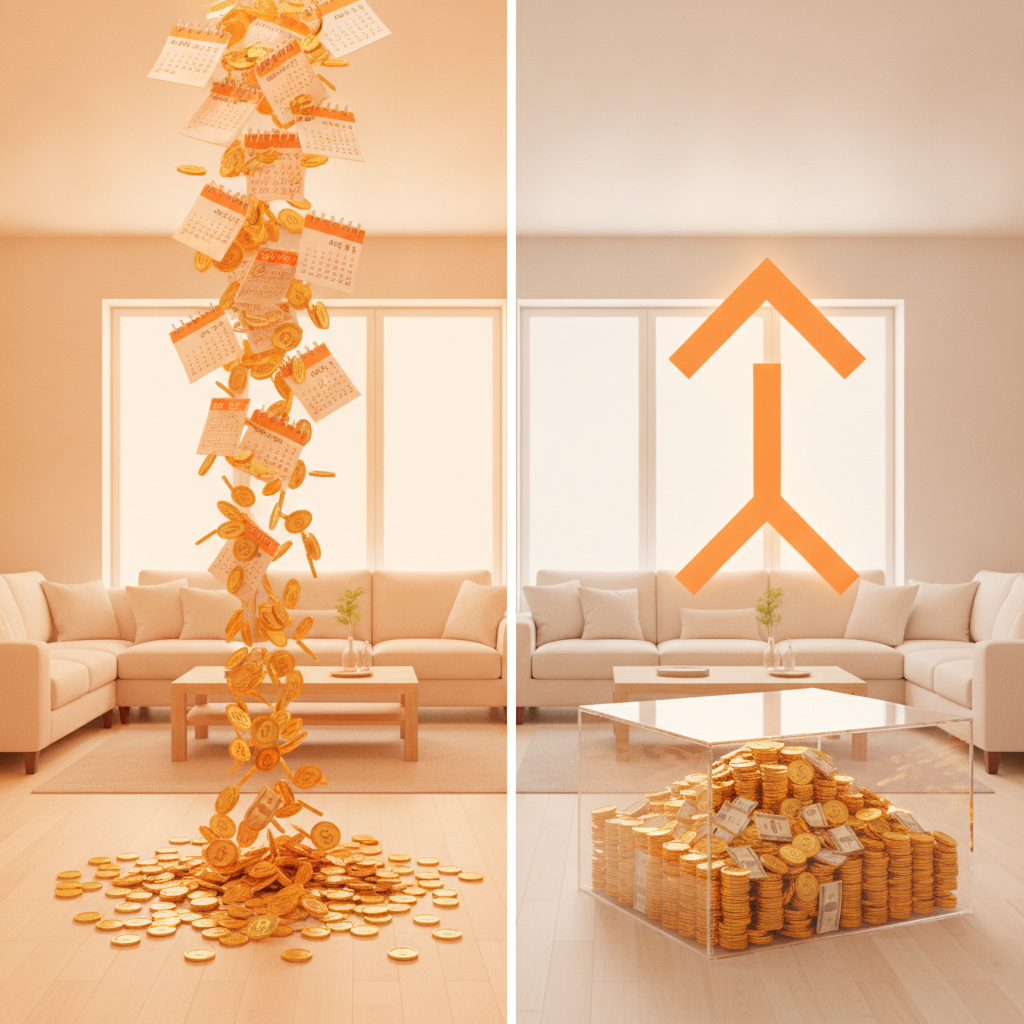
Existe uma conta que quase nenhum inquilino faz antes de assinar um contrato de aluguel. Não é o valor do condomínio, nem o IPTU. É quanto a garantia escolhida vai custar — ou render — ao longo de dois, três, quatro anos de locação.
A maioria das pessoas trata a garantia como um detalhe burocrático. Escolhe a opção mais familiar, assina, e segue em frente. Só que essa decisão, tomada em cinco minutos, tem consequências financeiras que duram o tempo inteiro do contrato.
A Caução Parece Simples. Não É.
A caução segue como a garantia mais escolhida na hora de fechar um contrato de aluguel. É fácil entender o porquê: o conceito é direto, não envolve terceiros, e dispensa análise de crédito.
O problema está no que acontece com o dinheiro depois que ele é depositado.
O inquilino imobiliza três meses de aluguel — muitas vezes R$ 6.000, R$ 9.000, R$ 12.000 — em uma conta que, na prática, não rende nada relevante. Esse capital fica parado durante toda a vigência do contrato, sem liquidez e sem retorno real. Ao final, o inquilino recebe de volta o que colocou, corrigido por uma caderneta de poupança que historicamente perde para a inflação em períodos mais longos.
Não é perda direta. Mas é custo de oportunidade — e custo de oportunidade acumulado por anos é dinheiro real.
O Título de Capitalização É Pior
O título de capitalização é, na maioria dos casos, a pior escolha disponível. O inquilino paga um valor que, em parte, vai para sorteios e, em parte, fica retido como garantia. A rentabilidade é estruturalmente inferior à caução. A lógica do produto favorece a seguradora, não o locatário.
O Que Muda Quando a Garantia Rende
A Garantia Investe é uma garantia locatícia onde o valor é investido em títulos públicos e certificado pelo Banco Central, sem limite de valor, com rentabilidade historicamente superior à poupança para o inquilino, mais segurança para proprietários e flexibilidade para a imobiliária.
A diferença prática é significativa. Em vez de imobilizar capital em uma conta sem retorno, o inquilino investe em títulos públicos — o ativo de menor risco do mercado financeiro brasileiro — e acompanha o rendimento pelo aplicativo da corretora parceira.
O inquilino abre uma conta digital, transfere o valor da garantia e acompanha tudo pelo app da corretora parceira.
Para o proprietário, a segurança não diminui. Para a imobiliária, o processo continua digital e integrado. Quem ganha de forma líquida é o inquilino, que sai do contrato com mais do que entrou.
A Comparação Que Vale Fazer
| Modalidade | Rentabilidade para o inquilino | Análise de crédito | Liquidez ao final |
|---|---|---|---|
| Caução | Poupança (baixa) | Não | Sim, corrigida |
| Título de capitalização | Abaixo da poupança | Não | Parcial |
| Fiador | Nenhuma (custo zero) | Indireta | Não aplicável |
| Garantia Investe | Tesouro Nacional (superior à poupança) | Não | Sim, com rendimento |
| Fiança locatícia digital | Nenhuma (produto de seguro) | Sim | Não aplicável |
A fiança locatícia digital faz sentido para quem não tem capital disponível para dar garantia ou prefere não imobilizar recursos. É o produto certo para um perfil específico.
Mas para quem tem o capital e vai depositá-lo de qualquer forma, a pergunta certa não é "qual garantia aceita menos burocracia?" É "qual garantia faz esse dinheiro trabalhar enquanto estou no imóvel?"
A Decisão Que Ninguém Explica na Hora de Assinar
Corretores raramente apresentam essas opções lado a lado com foco no retorno financeiro do inquilino. A conversa costuma girar em torno do que o proprietário aceita, não do que é melhor para quem vai morar no imóvel.
Isso cria um mercado onde a maioria dos inquilinos escolhe caução por hábito, perde rendimento por anos, e nunca descobre que havia uma alternativa mais inteligente disponível desde o início.
A garantia locatícia não precisa ser apenas uma formalidade. Para quem entende o que está em jogo, ela pode ser a decisão financeira mais relevante de todo o processo de aluguel.

Deixe seu comentário