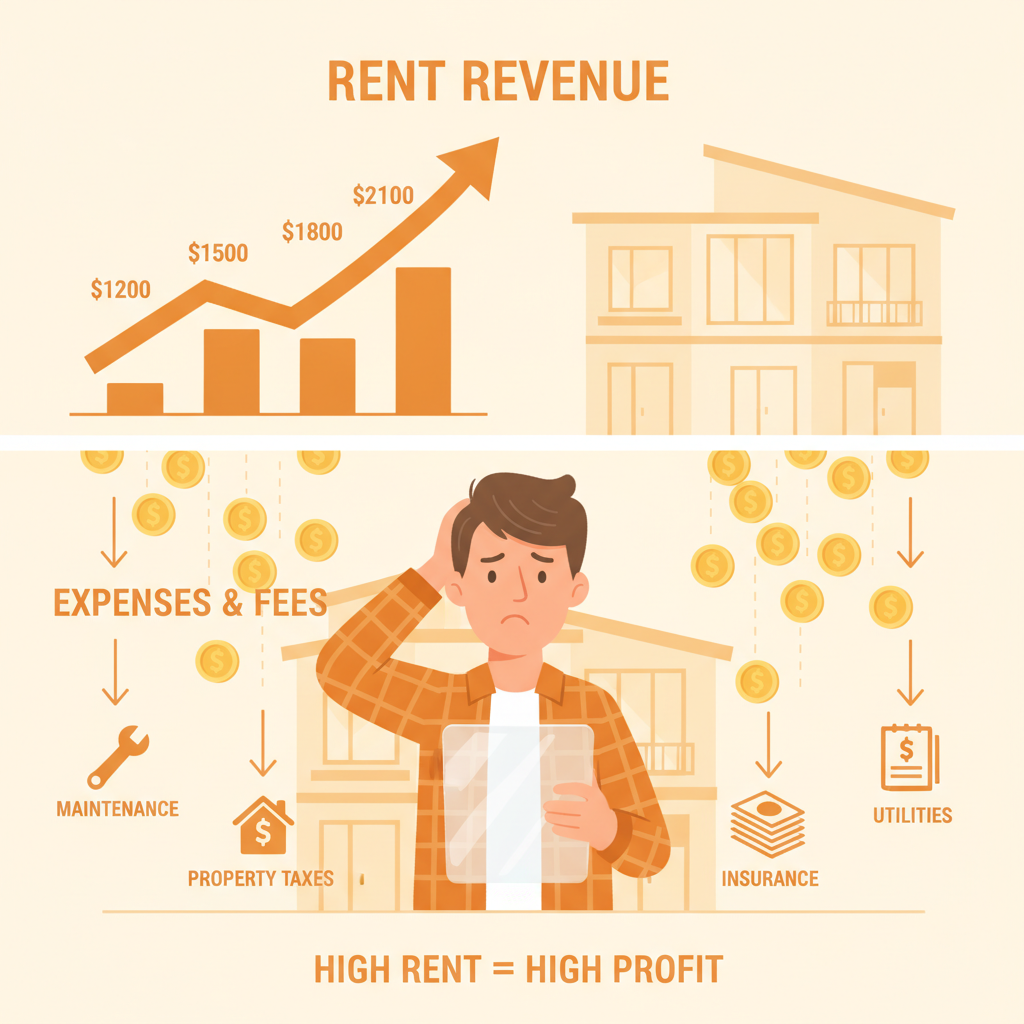
O aluguel subiu.
Sete anos consecutivos de valorização. Para quem tem imóvel para alugar, os números parecem uma boa notícia.
Mas há uma armadilha silenciosa nessa sequência de altas, e a maioria dos proprietários não a enxerga enquanto ainda dá tempo de agir.
Quando o Preço Sobe, o Risco Também Sobe
Existe uma lógica intuitiva que diz: aluguel mais caro significa mais renda. Essa lógica está incompleta.
Os mercados de venda e aluguel de imóveis estão relacionados entre si, e o preço de locação tende a subir mais do que o de venda quando a comercialização de empreendimentos está menos aquecida. O que isso significa na prática? Que o locatário de hoje está pagando mais, mas não necessariamente porque sua situação financeira melhorou. Ele está pagando mais porque não tem outra saída. Comprar ficou inviável, o mercado de compra e venda segue restrito e o custo do crédito imobiliário permanece elevado.
Um inquilino que aluga por necessidade, não por escolha, é um inquilino sob pressão financeira. E pressão financeira, quando se acumula, vira inadimplência.
O proprietário que olha apenas para o valor do contrato está medindo a receita bruta. Não está medindo o risco que vem embutido nela.
O Que os Números Não Mostram
Nenhum salário médio acompanhou esse ritmo. Isso cria uma defasagem real entre o que os contratos cobram e o que os inquilinos conseguem sustentar no longo prazo.
O problema não aparece no momento da assinatura. Aparece seis meses depois, quando a parcela que cabia no orçamento deixa de caber. Quando o proprietário começa a receber mensagens pedindo "mais alguns dias". Quando o atraso de uma semana vira um mês.
Nesse ponto, o contrato que parecia lucrativo revela seu custo real: vacância, processo de cobrança, honorários advocatícios, tempo parado.
A Proteção Que Vira Decisão Estratégica
A maioria dos proprietários trata a garantia locatícia como uma exigência burocrática, algo que o inquilino precisa apresentar para fechar o contrato. Essa visão inverte a lógica.
A garantia não é uma formalidade. É o único mecanismo que separa o rendimento projetado do rendimento real. Em um mercado onde os aluguéis sobem mais rápido do que a renda dos locatários, escolher a garantia certa deixa de ser detalhe operacional e passa a ser decisão de gestão de risco.
Uma geração que cresceu em contexto de crédito caro e acesso restrito à compra. São locatários de longo prazo, o que é bom. Mas são também locatários que vão enfrentar reajustes sucessivos sobre uma renda que não cresce no mesmo ritmo. O risco é estrutural.
O Que Fazer Com Essa Informação
Proprietários que entendem esse cenário fazem três coisas de forma diferente:
- Escolhem a modalidade de garantia com base na proteção real que ela oferece em caso de inadimplência, não na facilidade de aprovação do inquilino.
- Revisam periodicamente o perfil financeiro do locatário ao longo do contrato, não apenas no momento da assinatura.
- Tratam a garantia como parte da rentabilidade líquida do imóvel, não como requisito de entrada.
A Loft existe dentro dessa lógica: o produto de fiança não é uma formalidade digital, é a camada que torna o rendimento do proprietário previsível mesmo quando o mercado pressiona o inquilino.
O aluguel subiu. O risco também. Quem só enxerga o primeiro número está tomando decisões com metade das informações.

Deixe seu comentário