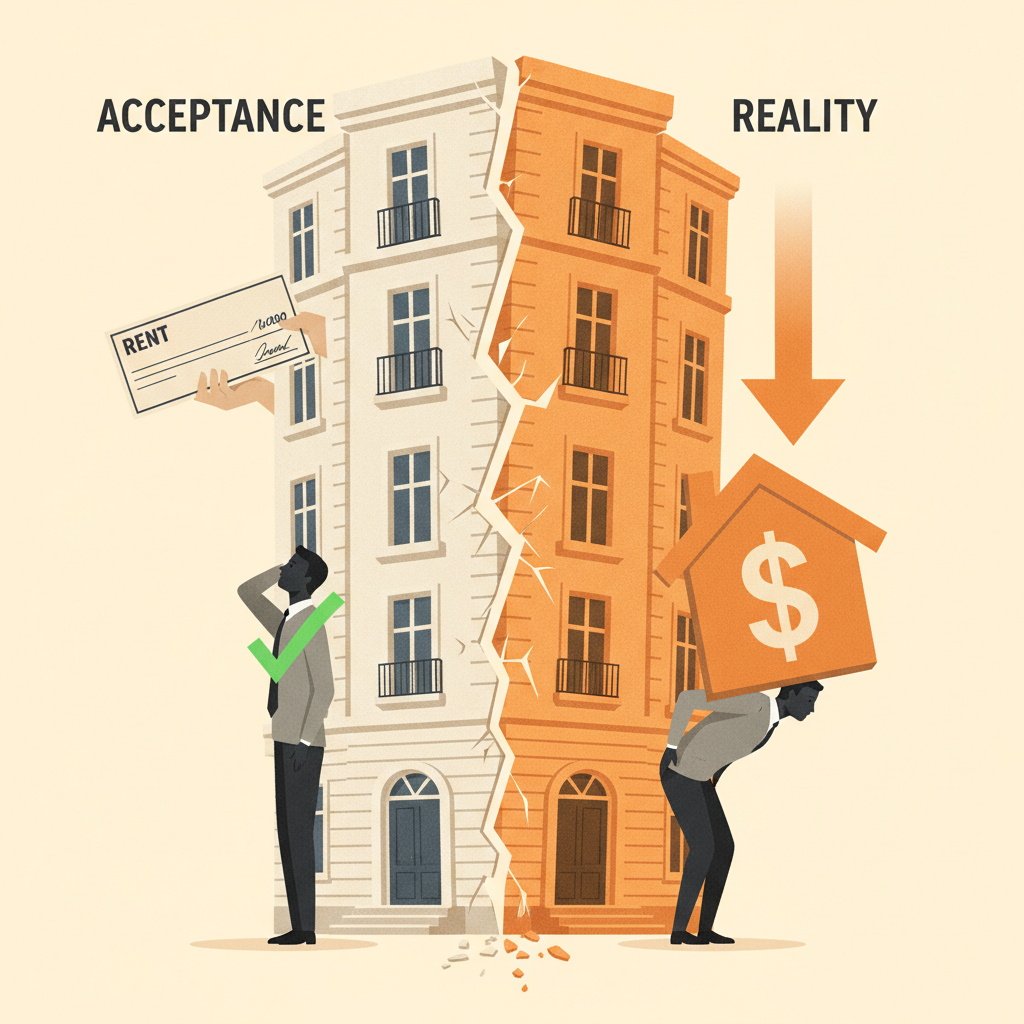
Existe uma diferença importante entre o inquilino que concorda com um reajuste e o inquilino que consegue absorvê-lo. Confundir as duas coisas é um dos erros mais silenciosos da gestão de carteira locatícia no Brasil.
O mercado de locação residencial encerrou 2025 com valorização média de 9,44%, voltando a superar com folga a inflação e reforçando a pressão sobre os inquilinos mesmo em um cenário de desaceleração econômica. Para a imobiliária, esse número parece bom.
O Que o Índice Não Diz
O IGPM, o IPCA e o IVAR medem variações de preço. Nenhum deles mede a capacidade de pagamento de quem está do outro lado do contrato. Essa distinção parece óbvia, mas raramente é praticada.
Quando uma imobiliária aplica reajuste contratual integral sem cruzar esse número com o perfil financeiro do inquilino, ela está tratando um documento jurídico como se fosse uma análise de risco. Não é. O contrato garante o direito ao reajuste. Não garante que o inquilino vai conseguir pagar.
Isso significa que o inquilino médio que assinou contrato em 2022 está pagando hoje um valor real significativamente maior do que quando entrou. A renda dele não necessariamente acompanhou esse ritmo.
A Lógica do Reajuste Bem Calibrado
Aplicar o índice cheio é a decisão mais fácil. Nem sempre é a mais inteligente.
Uma carteira bem gerida trata o reajuste como uma decisão estratégica, não como uma rotina administrativa. Isso envolve três variáveis que raramente aparecem juntas na mesma análise:
- Histórico de pagamento no período: não apenas se pagou, mas quando pagou. Atrasos recorrentes de poucos dias sinalizam pressão financeira antes que ela vire inadimplência formal.
- Condição do imóvel e valor de mercado equivalente: se o imóvel está abaixo do mercado, o reajuste tem respaldo real. Se está na média ou acima, o inquilino tem alternativa concreta de saída.
Cruzar essas três variáveis não é garantia de acerto. É o mínimo para tomar uma decisão informada.
O Custo Real de Forçar o Índice
A imobiliária que aplica o reajuste máximo em todo contrato, todo ano, sem análise individual, está otimizando receita no curto prazo e degradando a carteira no médio.
O inquilino que não consegue pagar tem três saídas: atrasar, negociar ou sair. As três têm custo para a imobiliária. O atraso vira inadimplência. A negociação consome tempo e cria precedente. A saída gera vacância, que consome mais do que qualquer desconto no reajuste teria custado.
Mas ele sai mesmo assim quando sente que o valor não cabe mais no orçamento, ou quando sente que a imobiliária não está olhando para a relação, apenas para o índice.
Como Calibrar Sem Abrir Mão da Rentabilidade
O objetivo não é renunciar ao reajuste. É aplicá-lo de forma que preserve a carteira.
Uma abordagem prática: classificar os contratos em renovação por nível de risco antes de definir o percentual. Contratos com histórico limpo, inquilino com folga de renda e imóvel abaixo do mercado suportam o índice cheio. Contratos com sinais de pressão financeira merecem uma conversa antes de uma notificação.
Essa conversa, quando feita com antecedência e dados na mão, quase sempre resulta em acordo. O inquilino que recebe uma proposta negociada antes do reajuste se sente tratado como cliente. O que recebe a notificação cheia sem aviso prévio começa a pesquisar alternativas.
O mercado vai continuar pressionando os preços para cima. A pergunta que a imobiliária precisa responder não é quanto pode reajustar. É quanto cada inquilino específico consegue absorver, e o que vale mais: o índice cheio agora ou o contrato renovado no próximo ciclo.

Deixe seu comentário