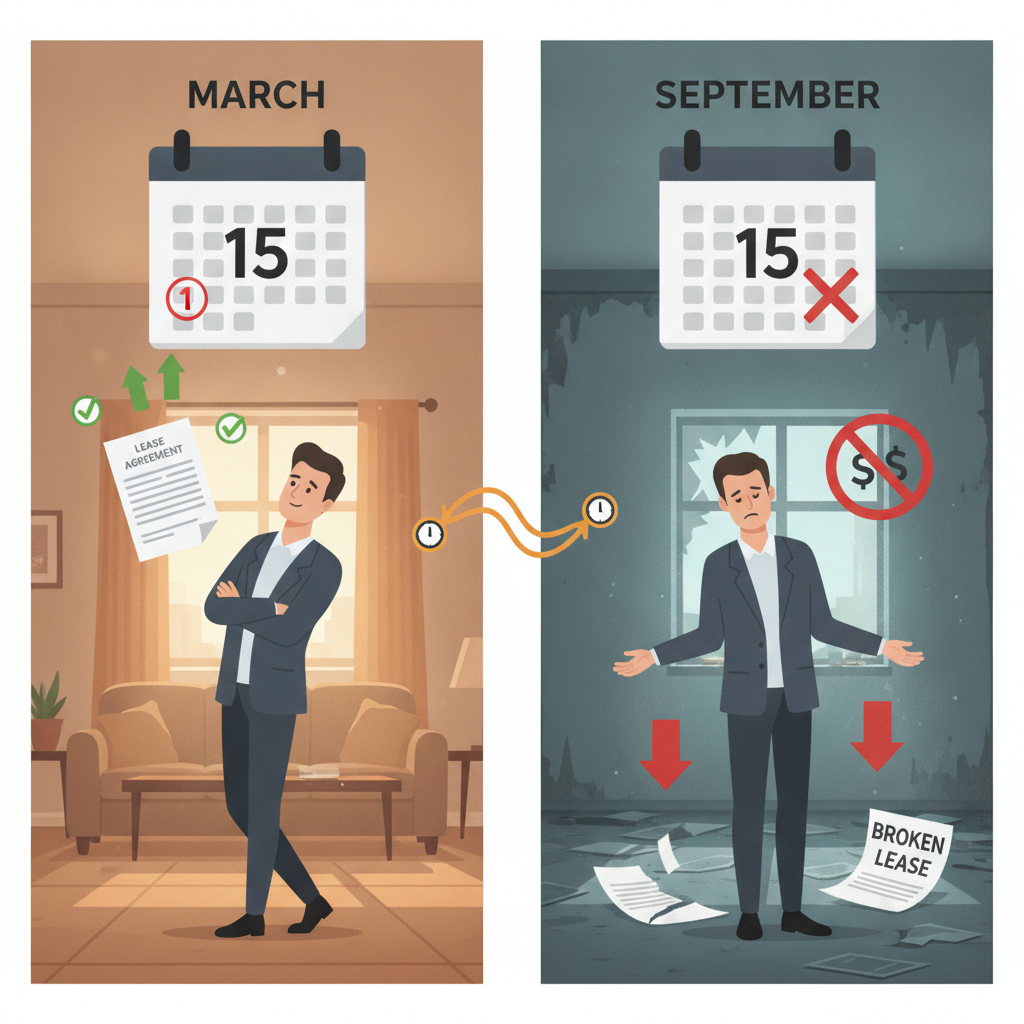
Toda imobiliária conhece a conversa. O inquilino recebe o aviso de reajuste, reclama um pouco, assina e fica. Parece uma vitória. O contrato está renovado, o imóvel continua ocupado, a carteira está estável.
O problema é que "aceitar o reajuste" e "conseguir pagar o reajuste" são coisas completamente diferentes — e o mercado trata as duas como se fossem a mesma.
O que os dados revelam sobre o momento do calote
O mercado de aluguel no Brasil começou 2025 com forte aquecimento, com valores médios subindo em boa parte das capitais, puxados pela alta demanda e oferta limitada. Nesse cenário, os reajustes foram aplicados com mais confiança do que em anos anteriores. Afinal, quem vai embora num mercado aquecido?
Mas há um padrão que merece atenção: ao mesmo tempo em que os valores sobem, a inadimplência no pagamento dos aluguéis também preocupa. Em maio, o índice nacional chegou a 3,33%, o segundo maior do ano.
Esse não é um dado isolado. Em um ambiente de juros ainda elevados, o fluxo de caixa doméstico continua pressionado. A inadimplência no aluguel aparece menos como um problema isolado e mais como um reflexo indireto desse aperto financeiro estrutural.
O reajuste aplicado no início do ano — aceito porque o inquilino não quer se mudar, porque o mercado não oferece alternativa mais barata, porque a negociação é desconfortável — vai consumindo margem mês a mês. Não há um colapso imediato. Há um desgaste gradual que se manifesta quando alguma outra pressão aparece: uma conta inesperada, um mês de renda menor, uma parcela de dívida que vence.
A faixa de valor que mais mente
As menores taxas de inadimplência são encontradas nas faixas entre R$ 2 mil e R$ 5 mil, com inadimplência de 1,95% e 1,97%, respectivamente. Isso cria uma ilusão perigosa para quem administra carteiras nessa faixa: o risco parece baixo, então a gestão se torna menos rigorosa.
Mas os extremos contam outra história. Os maiores índices de inadimplência continuam concentrados nos imóveis de menor valor, justamente aqueles ocupados por famílias mais vulneráveis às oscilações da renda. Nos contratos residenciais de até R$ 1 mil mensais, o índice saltou de 5,56% para 6,31% em maio.
E no topo: nos imóveis residenciais com aluguel superior a R$ 13 mil mensais, o índice saltou de 4,52% para 6,16% em apenas um mês.
Dois extremos opostos com o mesmo problema: reajuste aplicado sem avaliação real da capacidade de absorção do inquilino.
O que ninguém mede na hora do reajuste
A análise de crédito acontece na entrada do contrato. Ela avalia renda, histórico, comprometimento. É um retrato de um momento específico.
O reajuste, dois ou três anos depois, não passa por nenhuma análise equivalente. Aplica-se o índice, envia-se o boleto, aguarda-se a assinatura. A lógica é contratual, não financeira.
Nenhuma imobiliária pergunta sistematicamente: a renda desse inquilino cresceu na mesma proporção que o aluguel? O comprometimento de renda que era de 28% na entrada chegou a 35% agora? Onde ele está na curva de endividamento?
Essas perguntas não têm resposta fácil, mas a ausência delas cria um risco que só aparece meses depois, quando já é tarde para agir preventivamente.
O intervalo entre o reajuste e o problema
Em dezembro de 2025, 5,8% dos contratos de locação apresentaram atraso superior a 15 dias, abaixo dos 6,2% registrados em outubro e novembro. O resultado encerra o ano em um patamar inferior ao observado no pico do segundo semestre, quando o índice chegou a 6,8% em setembro.
Reajustes aplicados no início do ano. Pico de inadimplência em setembro. O intervalo é de seis a oito meses — tempo suficiente para o inquilino tentar absorver o impacto, renegociar outras dívidas, atrasar outras contas. Quando o aluguel entra em atraso, já é o último recurso.
Isso significa que a imobiliária que monitora inadimplência está olhando para o passado. O problema já aconteceu. O que ela precisa monitorar é o momento do reajuste — e o que vem depois dele.
O que muda quando você trata o reajuste como um evento de risco
Não se trata de deixar de reajustar. O reajuste é legítimo, necessário e protegido em contrato. O ponto é tratar a renovação com reajuste como um momento de reavaliação do risco, não apenas de atualização do valor.
Isso implica acompanhar o comportamento de pagamento nos meses seguintes ao reajuste com mais atenção do que nos meses anteriores. Implica reconhecer que um inquilino que aceitou um reajuste de 10% sobre um aluguel que já comprometia 30% da renda está em posição diferente de um inquilino com folga financeira.
O mercado monitora mensalmente a inadimplência em sua base de contratos exatamente porque esse comportamento tem padrões — e padrões podem ser antecipados.
O inquilino que vai calotear em setembro não acorda inadimplente. Ele aceita o reajuste em março.


Deixe seu comentário