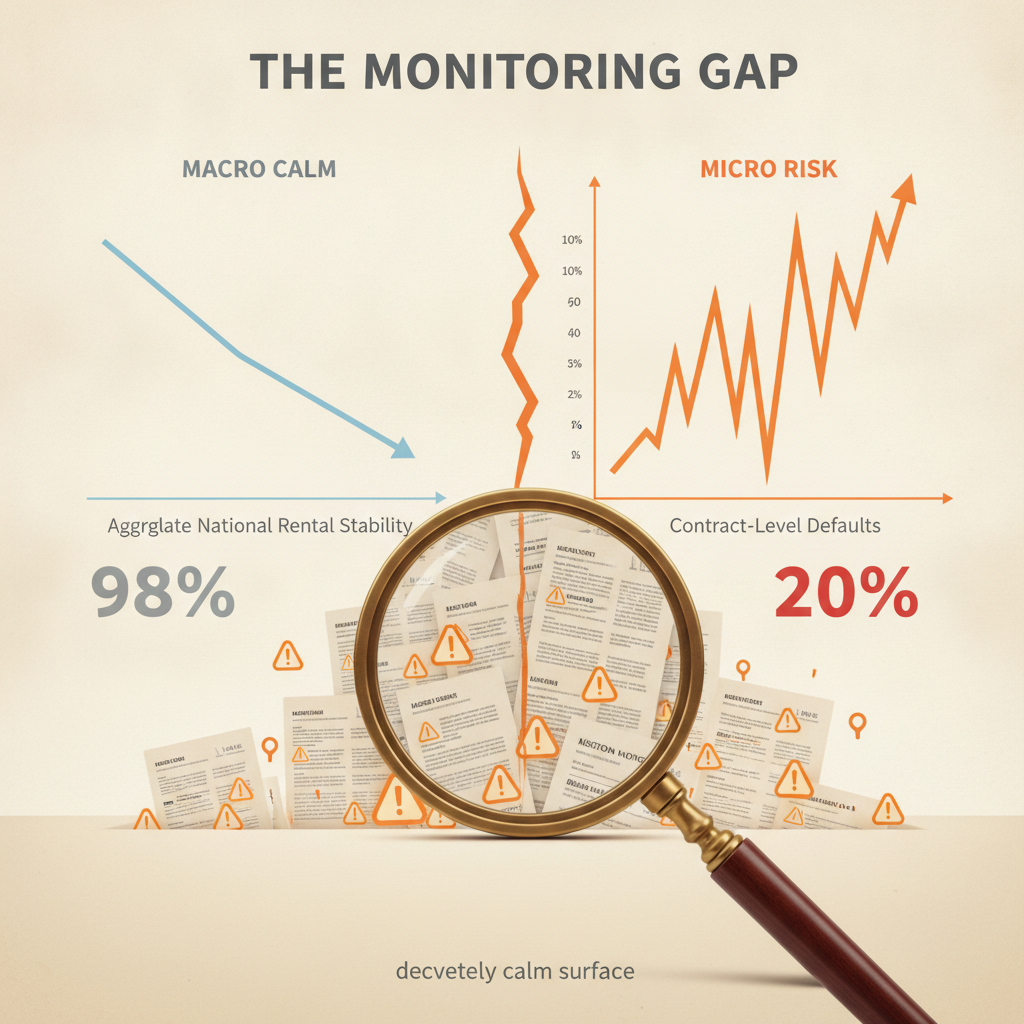
O número nacional dá conforto. Em São Paulo, o cenário é ainda mais favorável. Lendo esses dados, é fácil concluir que o mercado está sob controle.
Esse raciocínio é o erro mais caro que uma imobiliária pode cometer.
Médias nacionais descrevem o mercado. Não descrevem a sua carteira. E a diferença entre esses dois universos é onde mora o risco real.
O Que os Dados Agregados Escondem
Os contratos de valor mais baixo concentram as maiores taxas de inadimplência.
Isso significa que uma carteira concentrada em imóveis populares pode estar operando com inadimplência duas a três vezes acima da média nacional — enquanto o gestor lê os relatórios do setor e acredita que está dentro do padrão.
A inadimplência tem perfil. Tem faixa de valor, tem região, tem tipo de imóvel, tem modalidade de garantia. Quem não segmenta os próprios dados não consegue nem formular o diagnóstico correto, muito menos agir antes que o problema se instale.
Como as Melhores Equipes Leem Esse Dado
Imobiliárias que operam com rigor não monitoram inadimplência como um número único. Elas cruzam pelo menos três variáveis:
- Faixa de valor do aluguel: onde está a concentração de atrasos dentro da carteira
- Modalidade de garantia contratada: qual instrumento protege cada contrato e se há cobertura real em caso de acionamento
- Tempo de contrato: contratos nos primeiros seis meses têm perfil de risco distinto dos contratos em renovação
Esse cruzamento não é sofisticação excessiva. É o mínimo para saber onde agir. Sem ele, qualquer ação corretiva é genérica — e ação genérica sobre inadimplência é dinheiro desperdiçado.
A trajetória do indicador ao longo de 2026 foi marcada por oscilações. Uma carteira gerenciada com atenção identifica esse movimento antes de ele aparecer nos índices públicos, porque os sinais estão nos próprios contratos, semanas antes do atraso formal.
O Momento em Que a Prevenção Ainda É Possível
A inadimplência não começa no dia do vencimento não pago. Começa antes. Começa quando um inquilino reduz a comunicação com a imobiliária, quando solicita prazo para pagar uma taxa menor, quando há troca de emprego ou instabilidade de renda que não foi comunicada formalmente mas aparece em comportamento.
Nessa janela, ainda é possível negociar, acionar instrumentos de proteção, e evitar que o contrato entre em inadimplência formal.
Depois que o atraso está registrado, o custo aumenta em todas as dimensões: operacional, jurídico, e de relacionamento com o proprietário.
A Garantia Como Parte da Estratégia, Não Como Formalidade
A escolha da modalidade de garantia no momento da locação determina quanto espaço de manobra a imobiliária tem quando o problema aparece. Contratos sem cobertura adequada transferem o risco integralmente para o proprietário — e o proprietário, nesse momento, cobra a imobiliária.
Isso reforça que o risco não desapareceu. Ele se concentrou. E concentração de risco sem instrumento de proteção adequado é onde a inadimplência mais dói.
As imobiliárias que operam com menos fricção em momentos de inadimplência são as que estruturaram a garantia certa no contrato certo — não as que reagiram melhor depois do atraso.
O Que Separa Quem Controla de Quem Reage
Gestão de inadimplência de alta qualidade tem três características que raramente aparecem juntas nas operações medianas:
- Monitoramento segmentado por perfil de contrato, não por média de carteira
- Protocolo de ação preventiva com gatilhos definidos antes do vencimento
- Garantia contratada como instrumento de gestão de risco, não como exigência burocrática
A Loft acompanha esse movimento de perto através do seu Índice de Inadimplência de Aluguéis, construído sobre uma base de 500 mil contratos ativos — o que permite leituras mais granulares do que qualquer índice agregado do mercado.
O número nacional vai continuar oscilando. A questão é se a sua carteira oscila junto com ele ou se comporta de forma independente, porque foi gerenciada com essa intenção desde o início.

Deixe seu comentário